観光M&Aでは、施設の資産価値だけでなく、予約を履行できる運営、人材、許認可、販売経路、地域との関係をまとめて評価します。売上が伸びていても、設備更新や人員不足、前受予約の負担が大きければ、オーナーが受け取れる金額と条件は変わります。事業の所有と運営を分け、継続する利益から価格を考えることが、売却・事業承継の出発点です。
本記事は、ホテル・旅館、旅行会社、体験・レジャー施設などを経営し、これから会社や事業の売却を検討する方に向けた総合ガイドです。観光市場、公表事例、事業価値評価と評価倍率、株式価値と手取り、買収監査、最終契約、予約や地域の引継ぎを16項目に整理しました。公表された事実と当センターの分析、計算上の仮定を区別して説明します。
編集:観光M&A総合センター編集部。情報確認日:2026年9月14日。法律・税務・許認可等の適用や取引価格は個別条件により異なります。実行に当たっては最新の制度と事実関係を所管機関・専門家と確認してください。
1.観光M&Aの出発点は、次の経営者に何を託すか
観光M&Aを考え始めた経営者には、「いくらで売れるか」の前に、売却後の事業の姿を一度描いていただきたいと考えます。旅館なら、次の連休も予約した家族が同じように到着できること。旅行会社なら、半年先に出発する団体の手配が履行されること。体験施設なら、熟練者が休んでも安全にプログラムを提供できることです。この継続する姿から逆算すると、価格交渉に持ち込むべき権利、契約、人材、資金が見えてきます。
創業者が大切にしてきたものが、すべて会社の資産として整理されているとは限りません。建物は親族名義、駐車場は個人との賃借、送迎車は別会社の所有、体験コースは地域の土地所有者との了解に支えられている、といった組み合わせがあります。株式を譲ればすべてが自動的に付いていくという前提で話を始めると、買い手が決まってから営業に必要な条件が不足しかねません。
「会社」「施設」「運営」を別の紙に描いてから重ねる
最初の整理には、精密な企業概要書よりも三枚の簡単な図が役立ちます。一枚目は株主と会社、二枚目は土地・建物・設備の所有者、三枚目は販売からサービス提供までの運営担当です。そこへ契約関係を線で加えます。同じ人物が複数の役割を担っていても、法人としての責任と個人としての権利を分けて書きます。
例えば、オーナー個人が所有する旅館建物を運営会社が借りている場合、会社の株式を売る話と、建物を売る話、賃貸を続ける話は別々の選択です。建物の保有を続けたいのであれば、将来の賃料、修繕分担、契約期間、担保の状態が会社側の収益と一緒に評価されます。会社の希望価格だけを先に決めず、どの組み合わせなら売主と買主の双方が運営を続けられるかを検討します。
一方、資産をほとんど持たない旅行会社や企画会社では、商品造成、仕入交渉、顧客対応、販売管理の機能をどこまで組織として再現できるかが重要になります。代表者の人脈を「引き継ぐ」と書くだけでは、継続可能性は判断できません。相手先の担当者、取引履歴、発注の条件、トラブル時の相談経路まで示して、関係を会社の運営へ移す準備をします。
譲れない条件は、希望の文章から確認できる条件へ変える
「従業員を大事にしてほしい」「地域の信用を守りたい」という希望は、出発点として大切です。ただし、それだけでは候補先を比較できません。対象となる従業員、雇用条件を検討する期間、変更時の説明方法、屋号の使用期間、予約済み商品の扱いなど、誰が何を確認するのかを具体化します。合意できた項目は、実行可能性を確認したうえで契約や引継計画へ反映します。
すべての希望を同じ強さで並べると、交渉の余地が分からなくなります。営業継続に欠かせない条件、価格と比較して判断できる条件、承継後の経営者に委ねる条件に分けると、話し合いが進めやすくなります。例えば、地元雇用の維持を最優先にする一方、予約システムや制服の変更は新体制に任せる、といった整理です。条件を減らすことが目的ではなく、守りたいものを実際に守るための優先順位を決めます。
売却以外の選択と比べて、相談を始める理由を明らかにする
親族への承継、幹部への承継、運営委託、他社との共同事業、施設売却、廃業にも、それぞれ引き受け手と資金の条件があります。第三者承継を選ぶ前に、誰が株式取得資金や更新投資を負担し、誰が現場を率いるのかを比較します。親族に継ぐ意思があっても、設備投資まで負担できるとは限りません。逆に、経営を他社に任せながら地域活動や企画に関わり続けたいという希望もあり得ます。
当センターの見解では、相談を始める適切な時点は、「すぐ売る」と決めた日だけではありません。次の大規模修繕、主要人材の退職、賃貸借更新など、自社だけでは答えを出しにくい節目が見えた時点も、選択肢を整理する機会です。まだ価格を決められなくても、検討に使える期間が長いほど、権利や資料を落ち着いて整えられます。具体的な支援の範囲は売却・承継相談の案内も確認してください。
2.観光市場の変化を、自社の売却判断へつなげる
観光業の売却を考える際、旅行者が増えているというニュースは入口になります。ただし、旅行者が日本へ来ること、地域へ足を運ぶこと、自社の商品を予約すること、代金から利益が残ることは、それぞれ別の段階です。買い手が確かめたいのは、そのつながりのどこを自社が担い、経営者が交代した後も同じ役割を果たせるかです。
人数、宿泊、消費を同じ市場指標として扱わない
2026年9月14日時点で確認できる公表値には、次の違いがあります。いずれも全国の動きを示す資料ですが、対象期間、数え方、速報の段階が異なります。自社の売上伸び率を判断する前に、何と比較しているのかを揃える必要があります。
| 確認する指標 | 公表値と時点 | 売却検討での読み方 |
|---|---|---|
| 訪日外客数 | 2026年7月推計344万2,100人。8月19日公表 | 入国等に基づく人数であり、自社の宿泊客数や観光目的だけの人数ではない |
| 全国の延べ宿泊者数 | 2026年7月第1次速報5,467万人泊。8月31日公表 | 同じ人の連泊も積み上がる。実人数や客室販売数と区別する |
| 日本人国内旅行消費額 | 2026年4〜6月期第1次速報7兆5,361億円。8月19日公表 | 宿泊旅行と日帰り旅行を含み、特定の観光事業者の売上ではない |
| 訪日外国人旅行消費額 | 2026年4〜6月期第1次速報2兆5,096億円。7月15日公表 | 宿泊以外の消費も含むため、宿泊事業の市場規模へ置き換えない |
出典は、日本政府観光局(JNTO)の2026年7月推計、観光庁の宿泊旅行統計、国内旅行消費の第1次速報、インバウンド消費の第1次速報です。速報・推計値は後に更新される場合があります。これらを単純に合算して会社の獲得可能な市場と説明することは避けます。
全国の延べ宿泊者数が増減していても、一施設の営業日、客室数、商品構成が変われば、その施設の数字は違う動きをします。増収の説明では、客数、泊数、一室の利用人数、料金、食事や体験の販売を分けてください。団体客から少人数客へ移った会社では、人数が減っても一組当たりの収入が増えることがあり、人数だけでは事業の変化を捉えられません。
2026年の宿泊統計は調査方法の変更にも注意する
観光庁は、宿泊旅行統計の層化基準を2026年1月分から従業者数による区分から客室数による区分へ変更し、前年比には見直しの影響が含まれる可能性を示しています。同年7月の全国の客室稼働率は第1次速報で60.8%ですが、この値を自館が達成すべき一律の目標にはできません。施設の形態、営業期間、立地、提供する食事や付帯サービスが違うためです。
売主が用意したいのは、地域の統計と自社の予約台帳を重ねた説明です。たとえば、市場全体が弱かった月に自館だけ伸びたなら、新しい旅行会社との取引、改装した客室、催しの開催など、確認できる理由を挙げます。反対に、地域が好調なのに自館が伸びない場合は、客室を売り止めたのか、予約の流入が減ったのか、料金が合わなかったのかを切り分けます。
同じ月を比べる際にも、連休の並び、大会や祭りの日程、休館日を記録します。一度限りの大口宿泊や工事関係者の長期滞在を、通常の観光需要として説明すると、翌年の予約を確認した段階で見通しが崩れます。特殊需要を除外するだけでなく、その客室を通常商品で販売した場合にどの程度埋められるかまで検討すると、買い手は代替可能性を判断できます。
政策の方向性を、設備投資と地域への説明に使う
2026年3月27日に閣議決定された第5次観光立国推進基本計画は、2026〜2030年度を対象とし、地方への誘客、住民生活との両立、需要の平準化、人材確保などを掲げています。観光庁の基本計画の概要は、中長期の方向を読む資料になりますが、個別施設の増収や補助金の採択を保証するものではありません。
この方向性を売却準備に使うなら、「外国人を増やす」という目標を、予約時の案内、駅からの移動、滞在中の過ごし方、地域の受入負担まで分解します。客室の内装を整えても夕食の提供先がなく、夜間の移動が難しければ、長く泊まれる商品にならないことがあります。買い手が新しい客層を招く計画を持つ場合、施設の中だけで完結する改善と、地域の協力が必要な改善を別に示します。
M&Aアドバイザーとしての見解:観光需要の強さは、売り手が説明を省ける理由にはなりません。むしろ市場が動くときほど、自社の成長が販路、商品、供給能力のどれによるものかを示す資料が重要です。全国の好調を根拠に希望額を置くより、繁忙期以外にも選ばれる理由と、予約を断らず提供できる体制を示す方が、継続収益について具体的な協議を進められます。
3.事業モデルごとに、引き継ぐ収益と権利を見定める
「観光会社」という呼び方には、土地建物を保有して宿泊を提供する会社、施設を借りて運営する会社、旅行を企画・販売する会社、現地手配や体験を担う会社などが含まれます。同じ旅行代金に関わっていても、誰が顧客へ責任を負い、誰が人件費や設備費を負担し、何を失うと営業ができなくなるかは異なります。
| 主な事業モデル | 収益を支えるもの | 承継対象として先に確かめるもの |
|---|---|---|
| 不動産を保有する宿泊施設 | 客室、食事、宴会等を組み合わせた滞在商品 | 建物と土地、営業許可、設備、敷地外の利用権、予約債務 |
| 賃借・運営受託による宿泊事業 | 運営力、販売力、契約上の報酬や営業利益 | 賃貸借・運営契約、契約期間、修繕負担、変更への同意 |
| 旅行企画・販売、現地手配 | 仕入条件、旅程造成、顧客基盤、手配の品質 | 登録、必要な管理者、仕入契約、預り金、取消時の負担 |
| 体験・観光施設 | 現地の資源、案内技術、催行枠、顧客への説明 | 場所の利用条件、指導者、安全管理、天候による中止条件 |
| 観光交通 | 車両等の供給能力と、安全に運行できる人員 | 事業上の許認可、営業区域、車両・拠点、運行・整備体制 |
土地を持つ会社と、旅館を動かす会社を分ける
宿泊施設では、登記上の所有者、旅館業の営業者、従業員の雇用主、予約代金の受取人が同じとは限りません。建物を持つ会社を取得しても、運営会社の予約や人材まで引き継げるとは限らず、運営会社だけを取得しても、その建物を長く利用できる保証はありません。売却対象の会社を中心に、土地、運営、資金の関係を整理します。
離れの客室、従業員寮、駐車場、送迎車の待機場所、温泉の配管、進入路なども対象を確認します。宿の紹介写真に写らない場所が営業を支えていることがあります。所有権がなくても適切な契約で利用できれば運営は可能ですが、個人的な了解だけで使っている場合は、買い手への引継ぎを相手方と協議する必要があります。
不動産を売主に残して運営を譲る案では、買い手の改装方針と賃貸借の条件を合わせて検討します。数年かけて回収する改装を予定するのに、使用できる期間や更新の条件が曖昧なら、その計画は立てにくくなります。どちらが設備を所有し、修理代を払い、契約終了時に撤去するのかを、客室設備と建物本体に分けて確認してください。
運営受託では、施設数より契約から残る収入を見る
他人の施設を運営する会社の価値は、管理する客室数だけでは判断できません。固定報酬、売上に連動する報酬、成果に応じる報酬では、不振時に残る収入が違います。施設オーナーから人件費や広告費の精算を受けている場合は、会社自身の収入と立替金を区別し、施設ごとに契約がどの期間続くかを並べます。
予約システムや運営手順が自社のものであっても、施設の名称、顧客との接点、写真の使用権が契約先に属していることがあります。契約終了後に同じ顧客へ営業できるか、運営会社が変わると予約情報をどの範囲で渡せるかは、契約と個人情報の扱いを確認します。施設の拡大実績だけでなく、更新・終了・解除の履歴が、事業の安定性を説明する材料になります。
旅行手配では、旅行代金と自社の取り分を混同しない
旅行会社や現地手配会社では、顧客から受け取る代金の中に、宿泊、運送、食事、案内など外部へ支払う金額が含まれます。取扱額が大きい会社と、企画力や専門性で利益を得る会社は、見かけの金額だけでは比べられません。総額表示と純額表示の会計上の判断は専門家に確認しつつ、売却説明では案件ごとの受取、仕入、返金、残る収益を追えるようにします。
海外や遠隔地の販売先からまとまった人数を送客してもらう取引は、販売効率を高める一方、旅行先の変更や催行中止で一度に仕事が減る場合があります。予約済みという説明に、人数確定日、取消期限、未入金額、仕入先の取消料が発生する日を添えてください。顧客への返金条件と施設への支払条件が食い違う期間は、買い手が引き受ける資金負担になり得ます。
登録区分と業務範囲については、観光庁の旅行業法概要が基礎になります。旅行者に商品を販売する事業と、旅行業者のために現地サービスを手配する事業では、制度上の位置付けが異なります。自社の肩書ではなく、契約の相手と実際に行っている業務から確認します。
体験商品は、経営者の魅力を再現できるかが焦点になる
自然観察、ものづくり、食文化、まち歩きなどでは、経営者自身の知識や地域との関係が商品になっている場合があります。売却後もその人が案内しなければ同じ体験にならないなら、予約件数をそのまま承継後の売上へ移すことはできません。案内内容、場所の利用、参加条件、道具、代替ガイドを整理し、本人が残る期間と後任を育てる方法を検討します。
地域の協力者への謝礼、会場の使用料、保全活動の負担を、好意だから費用に入れなくてよいと扱わないことも大切です。経営者の交代を機に条件が見直される場合に、誰へ何を支払えば継続できるのかを確認します。地域との関係は買って所有できる資産というより、双方が納得する役割と条件を維持して初めて続く取引関係として説明する方が実態に合います。
4.許認可、労務、地域との合意を営業継続の条件にする
観光事業の譲渡では、建物や設備を引き渡せる日と、買い手が営業を開始できる日が一致するとは限りません。一つの宿泊施設に、旅館業、飲食、浴場、運送など異なる事業が組み合わさることもあります。各手続をまとめて「許可の名義変更」と呼ばず、事業、営業主体、施設、予定する変更を行政窓口へ示して確認します。
旅館業の事業譲渡は、承認を受ける順序が重要になる
2023年12月13日から、旅館業の事業譲渡では、あらかじめ承認を受けることで営業者の地位を承継する制度が利用できるようになりました。厚生労働省は、譲渡人による管轄保健所への事前相談を案内しています。譲渡の効力が承認より先に発生した場合は、この承認制度は適用されず新規許可が必要になるため、契約の効力発生日と行政手続を合わせます。旅館業の事業譲渡に関する厚生労働省資料で確認できます。
この制度は、許可を受けた事業の一部分だけを譲る場合に、そのまま使えるものではありません。一つの許可で管理している複数棟のうち一棟だけを売る案や、取得後に大幅な改装をする案は、当初から保健所へ相談します。承継の前後で許可内容や条件は原則として引き継がれるため、取得と同時に客室数や提供方法を自由に変えられるという前提を置かないようにします。
また、事業譲渡による承継後は、当分の間、承継日から6か月以内に少なくとも一度、行政が業務状況を調査する仕組みです。厚生労働省の承継手続の説明を踏まえ、許可時の図面、変更資料、衛生管理の記録、担当者を渡せる状態にします。承認取得を引継ぎの終点とせず、買い手が実際の管理を説明できるところまで準備する必要があります。
旅行業の登録を、宿泊業の承認制度と取り違えない
旅行業の登録は業務の範囲によって区分され、旅行サービス手配業にも別の登録制度があります。登録名義の会社が続くのか、別の法人へ事業を移すのかを先に確定してください。旅館業の承認制度を旅行業にも当てはめず、新たな登録の要否、旧登録の扱い、変更届、営業保証金等への影響を、登録行政庁へ確認します。
観光庁の旅行業法施行要領では、登録主体や組織の変更によって、変更手続と登録の申請し直しを区別しています。売却日程には、営業所や必要な管理者、財産的な要件などの確認も組み込みます。社長が必要な管理者を兼ねている場合は、退任後の担当を決めずに、その登録で事業を続けられると説明してはいけません。
住宅宿泊事業は、届出住宅と運営者を組で確認する
住宅宿泊事業法による民泊は、旅館業法の許可や特区の認定による宿泊と同じ制度ではありません。住宅宿泊事業では年間の宿泊日数に180日の上限があり、自治体の条例による期間の制限にも注意が必要です。観光庁の住宅宿泊事業者向け案内に沿って、各物件がどの制度で営業しているかを一覧にします。
住宅宿泊事業で事業者が変わる場合、観光庁のFAQでは旧事業者の廃止届と新事業者の新規届出が必要とされています。届出番号や予約サイト上の掲載を、そのまま譲渡できる権利と考えないことが重要です。新たな届出の確認、住宅としての要件、賃貸人の承諾、管理規約、管理業務の委託を整理し、既に受けた予約をどの主体が履行するかまで確認します。住宅宿泊事業法FAQ集も参照してください。
交通と体験を付けると、確認する制度も増える
貸切バス事業の譲渡譲受には認可手続があり、関東運輸局の案内にも、事業計画、安全投資計画、収支見積り等の提出様式が示されています。車両の売買と運送事業の承継を同一視せず、営業所、車庫、運行・整備の体制を含めて管轄運輸局へ相談します。貸切バスの譲渡譲受認可申請の案内は、車両台数だけでは準備が完結しないことを確認する入口になります。
体験観光では、自社が案内を行うだけの形と、他社の宿泊や運送を組み合わせて販売・手配する形を分けます。名称を「体験料」「協力金」としているだけで制度上の判断が決まるわけではありません。料金の受取先、契約する相手、行程、送迎の方法を書き出し、旅行業法や道路運送法などの適用を所管行政へ確認します。船舶を利用する場合も、自動車の制度から類推せず別途確認します。
安全面では、集合場所、参加できる人数や条件、催行を中止する判断、連絡が取れない場所での対応、委託先の責任を、運営資料として残します。経験豊富な案内人がいるという説明に加え、その人が欠勤した場合や悪天候時にも安全に判断できるかを見ます。自然や文化資源への立入り、会場使用等の条件は、施設管理者や権利者にも確認してください。
労働契約と、地域の信頼をつなぐ手続を分けて進める
旅館業の承認が得られても、従業員の労働契約まで同じ手続で移るわけではありません。事業譲渡で雇用を移す場合の説明や本人の承諾は、労働関係のルールに沿って行います。事業譲渡等指針は2026年1月20日に改正が告示され、5月25日から適用されています。厚生労働省の改正案内を確認し、契約形態に応じて弁護士や社会保険労務士と準備します。
観光の現場では、早朝の朝食、昼間の清掃、夜間の接客など勤務時間帯が分かれます。人員一覧には、雇用契約だけでなく、実際の勤務、寮や送迎の利用、繁忙期の応援、外部委託の範囲を重ねます。買い手が現場人数を維持すると約束していても、勤務場所や住まいが変われば続けにくい人がいるため、人数の維持と働ける条件の維持を一緒に検討します。
地域との説明は、法定手続とは別に設計します。自治会、観光関係団体、温泉の供給者、近隣店舗、駐車場や会場の所有者などとの約束を、相手と内容ごとに整理してください。法律上の許可があることと、地域から日々協力を得られることは別です。一方、地域への挨拶を済ませたから行政上の承認も得たことになる、という混同も避けます。
M&Aアドバイザーとしての見解:営業継続の計画は「変更しないこと」の説明だけでは足りません。新しい経営者が客層、送迎、食事、案内時間を変えると、必要な人員や近隣への影響も変わります。買い手の事業計画を聞いたうえで、行政手続、労使の協議、契約相手との合意、地域への説明を対応させると、買収後の計画が実行できるかを早期に見極められます。
5.季節性、販路、設備を踏まえて採算の続き方を説明する
観光事業では、予約が入った時点、サービスを提供した時点、代金が確定して入金した時点がずれます。客室や催行枠は、その日を過ぎると翌日へ持ち越して販売できません。したがって、年間の売上と利益に加え、どの日に何を販売し、そのためにどれだけの人手や支出を必要としたかを確認することが、収益評価の土台になります。
客室稼働率の分母に、何を含めているかを示す
宿泊事業では、客室稼働率、販売した一室一泊当たりの平均客室単価であるADR、販売可能な客室一室一泊当たりの客室売上を見るRevPARなどを使います。観光庁の宿泊業の経営ガイドラインに基づく登録制度の手引きでも、ADRやRevPAR等の経営資料が扱われています。ただし、同じ名称の指標でも、自社でどの売上と客室数を使ったかが説明できなければ比較に使えません。
修繕中の部屋、従業員が使う部屋、清掃人員が足りず売り止めた部屋を、どのように分母へ反映したかを残します。供給する客室を減らせば稼働率が上がる場合があり、稼働率上昇だけでは需要が強くなったとは分かりません。客室台帳と営業カレンダーを合わせ、物理的に存在する部屋、販売できる部屋、実際に売れた部屋を区別すると、買い手は増収余地と必要な改善を判断できます。
一泊二食の宿では、宿泊料金を客室と食事の売上へどう配分したかも統一します。食事を外したプランが増えれば、宿泊単価が下がって見えても、厨房の負担が軽くなり採算が改善することがあります。反対に高単価のプランでも、食材や提供の手間が増えて利益が残らない場合があります。料金だけでなく、利用人数、食事数、清掃回数など、費用が生じる単位を対応させます。
繁忙月の利益で、閑散期の維持費を隠さない
季節性の強い施設では、一年分を月別に示すだけでなく、休前日、平日、連休、休館に分けて採算を確認します。少数の満室日に利益が集中している会社と、平日の法人利用や近隣の需要で固定費を支える会社では、需要が外れたときの影響が違います。繁忙期の価格を一年へ延ばすような説明は避け、実際に売れた日の組合せを示してください。
休館中にも、設備の保守、除雪、警備、最低限の暖房、予約受付などの費用が残ることがあります。冬季を閉める施設と通年営業する施設を比べるときは、売上のない月を取り除いて利益率だけを比べないようにします。営業期間を延ばす計画があるなら、追加人員、交通手段、施設の寒冷対策、地域の営業状況まで確認して、その期間の商品が成立するかを検討します。
新たな需要を取り込む試みは、小さくても実際の販売結果を残すと説明力が高まります。平日の貸切、教育旅行、企業研修、連泊向け商品などについて、問合せ数だけでなく、成約、取消、実施人数、必要な準備時間を記録します。試行段階の売上は通常収益と分けながら、どの条件を整えれば続けられるかを示します。
販売経路の手数料を、予約から入金まで通して見る
オンライン予約サイト、旅行会社、法人契約、自社予約では、集客費、取消条件、決済費、入金日、問合せ対応の負担が違います。売上を販路別に分けたうえで、手数料や広告費を差し引き、取消と返金まで含めてどの経路から収入が残ったかを確認します。送客手数料の低さだけで販路の優劣を決めると、予約を取るための社内業務を見落とします。
自社予約を増やす場合も、検索広告、予約システム、多言語対応、決済、不正利用への対応に費用がかかります。現在の売上がどの紹介経路や掲載条件に支えられているかを確かめてから、買い手の販路へ切り替える効果を検討します。掲載ページ、口コミ、顧客データ、アカウント等の取扱いはサービスの契約条件に従って確認し、会社売却だけですべて移ると決めつけないようにします。
団体を多く受ける会社は、客室や車両を仮押さえしている期間も点検します。予約枠が埋まって見えても、確定前に解除できる契約なら、それだけで売上が固まったとはいえません。予約台帳には確定状態と取消期限を持たせ、販売し直せる時間がどれだけ残るかを把握します。この情報は、引渡し時点の予約価値や資金繰りを検討する基礎資料になります。
予約済みの売上には、まだ果たしていない仕事が伴う
前受金や予約金が多い時期には、預金残高が厚く見えることがあります。しかし、その後に宿泊、食事、運送、体験を提供し、場合によっては返金する義務が残ります。受領済みの代金と、提供のために必要な支出を予約単位で確認してください。売却日が繁忙期の前か後かで、引き継ぐ現金と仕事の組合せが大きく変わることがあります。
宿泊券、回数券、独自ポイント、招待券なども、発行数だけでなく、有効期限、利用済み数、利用時の制約を整理します。誰が履行し、どの期間に使われ、関連費用をどちらが負担するかを契約の検討資料へ落とします。帳簿に大きく表れていないからといって、顧客との約束を引継ぎから外すことはできません。
改装の魅力と、営業を止める負担を並べる
設備更新は、写真で分かる客室の内装と、給排水、空調、受電、厨房、浴槽の循環設備などを分けて把握します。売上を伸ばす改装を計画していても、同時に基礎設備の更新が必要なら、予算も休館期間も変わります。設備の購入額だけでなく、設計、付帯工事、仮設、再開準備、必要な行政確認を含めて見通しを作ります。
工事中の売り止めは、その客室の売上だけに影響するとは限りません。騒音や動線の制約で他の客室の販売が難しくなり、団体受入れや宴会を止める場合もあります。改装後の単価上昇を説明する際は、使えない期間と再開後に販売を戻す期間を分けます。近隣の工事や交通規制に依存する日程は、自社だけで確定できる日程と区別してください。
買い手が設備を共用したり複数施設の業務を集約したりする計画では、移動時間とサービスの提供時間が制約になります。清掃や調理をまとめることができても、宿泊客が到着する時刻に部屋や食事を準備できなければ、販売できる量は増えません。机上の人件費削減ではなく、繁忙日の勤務と動線を再現して、必要な品質を維持できるかを確認します。
M&Aアドバイザーとしての見解:観光会社の採算を説明する資料は、年間計画から作るより、代表的な営業日の運営を積み上げる方が実態を捉えやすい場合があります。満室の日、平常の平日、天候で催行できない日を選び、予約、配置、仕入、返金、片付けまで追ってください。日ごとの制約が分かれば、料金を上げる案、稼働を増やす案、営業日を絞る案を、必要な支出と一緒に比較できます。
6.観光M&Aの匿名事例から、何を引き継ぐ取引なのかを読む
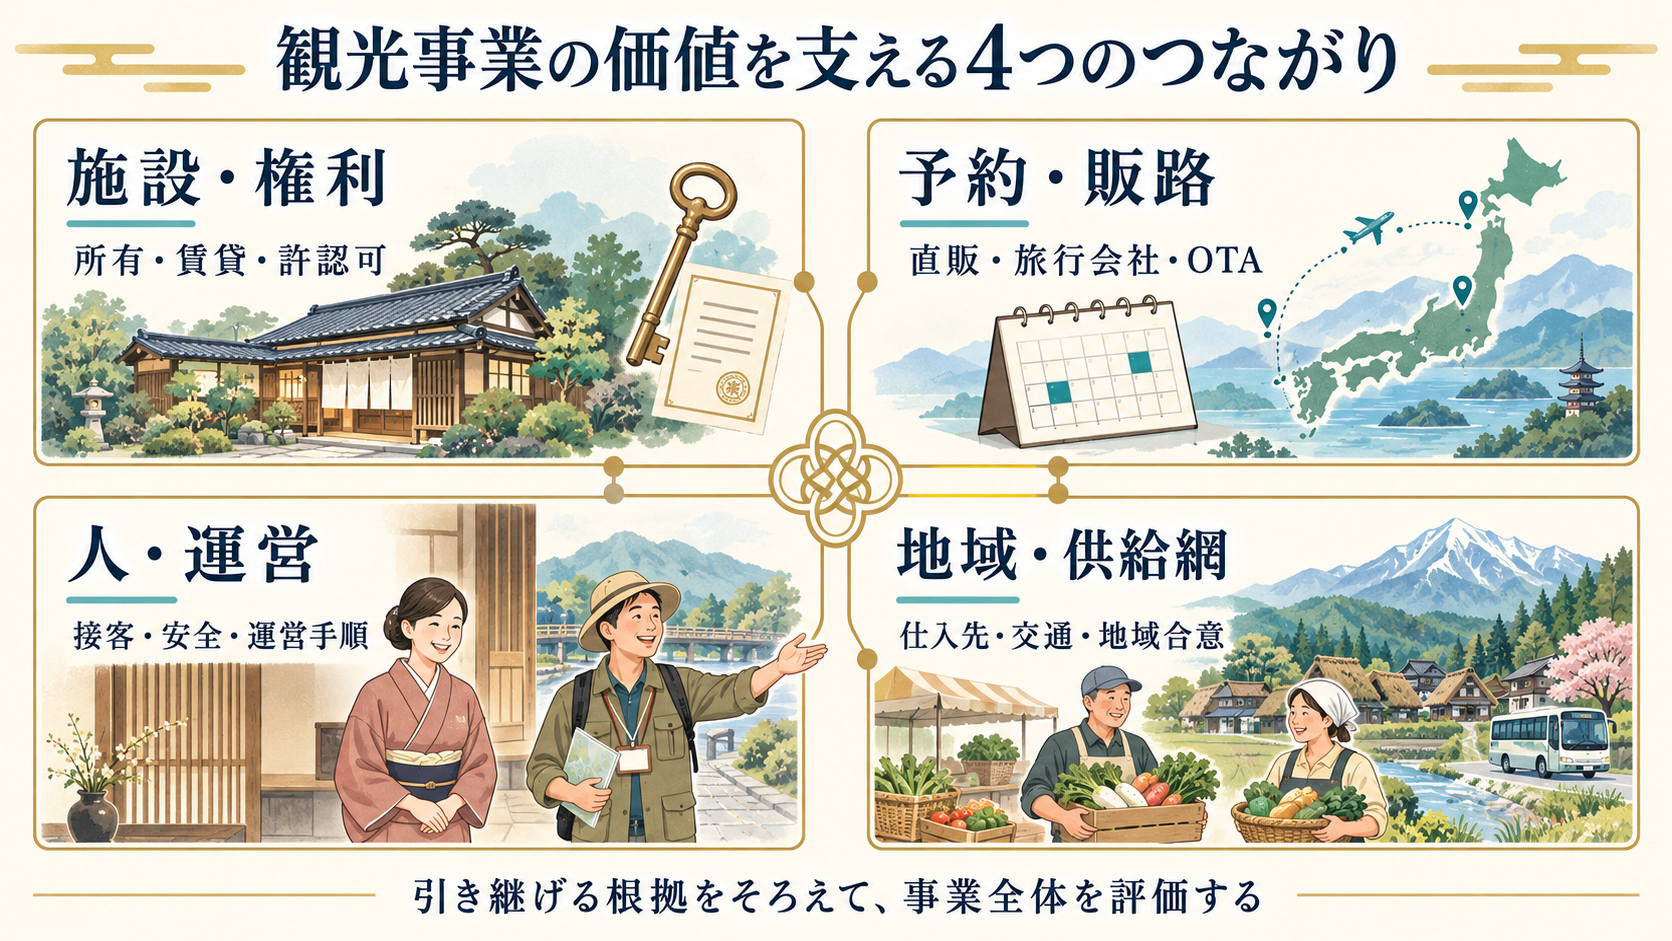
観光事業の売却には、旅行商品をつくる会社の株式を譲る取引も、ホテルの不動産を売って運営を続ける取引もあります。公表された「買収」「経営権取得」という言葉だけでは、売主がどの仕事から離れ、どの責任を持ち続けるのかは分かりません。自社に役立つ事例を選ぶには、施設の知名度よりも、移転する株式・資産・業務の範囲に注目する必要があります。
ここでは、公開された取引当事者の説明から三つの事例を匿名で取り上げます。当センターの支援実績を示すものではありません。公表事実と、その事実を踏まえたM&Aアドバイザーとしての見解を分けて記載します。いずれも2021年から2022年に実行された取引であり、感染症による需要減少があった当時の判断を、現在のすべての観光会社に当てはめることはできません。
| 事例 | 確認した取引の対象 | 売主が読み取る論点 |
|---|---|---|
| A:テーマ型旅行会社 | 売主が保有する株式の全部。対象会社の議決権99.99% | 商品企画と手配の強みを、次の販売網につなげられるか |
| B:宿泊を備えた体験施設 | 取得会社を通じた運営会社の株式取得 | 資金、集客、現場運営の責任者をどう組み合わせるか |
| C:国内8ホテル | ホテル資産の譲渡と、従来グループによる運営受託 | 所有から離れた後に、何を決め、何を負担し続けるか |
事例Aの公表事実:旅行商品を持つ会社の株式を第三者へ譲渡
デジタルコンテンツを主力とする企業グループは、2021年3月19日、テーマ性のある旅行を企画・催行する子会社の保有株式すべてを第三者へ譲渡すると発表しました。保有割合は議決権の99.99%であり、対象会社の発行済株式全体を100%取得するとの記述ではありません。発表時の契約締結予定日は3月26日、実行予定日は3月31日でした。後日の株主総会資料で、3月31日付の譲渡が確認できます。
売主は、旅行関連事業者から提案を受け、旅行需要が低迷するなかで協業による事業の発展とグループ内の経営資源の再配分を検討したと説明しています。譲渡価額は相手先との守秘義務により非開示です。公表された過去の売上高や純資産から、その価額や評価倍率を逆算することはできません。出典:事例Aの株式譲渡発表、事例Aの実行後の報告。
事例Aへの当センターの見解:商品を再び売れる人と仕組みを説明する
この取引を売却検討オーナーの判断に引きつけるなら、「旅行をつくれること」と「継続して販売できること」を分けて説明するのが有効です。特定テーマの旅行には、訪問先との調整、参加者の関心をつかむ企画、必要な案内を伝える担当者など、旅行日程表だけでは再現できない仕事が含まれます。商品名が残っていても、その仕事を引き継げなければ、買い手の販売網に載せる準備は整いません。
たとえば地域の文化に触れる少人数ツアーであれば、訪問先が受け入れられる曜日、繁忙時の人数上限、案内人の代替要員、催行判断の期限を一つの商品単位で整理します。取引先を数多く並べるより、問い合わせから催行終了まで誰が何を判断しているかを示す方が、買い手は追加販売の可否を検討しやすくなります。これは事例Aの内部運営を推測した説明ではなく、類似する旅行事業を譲渡するときの準備方法です。
予約済みの旅行についても、予約件数そのものを将来利益とみなさないようにします。まだ募集段階なのか、最少催行人数に達したのか、宿泊や交通の手配を確定したのかによって、残っている仕事は違います。返金の可能性がある預り金と、提供済みの手配に対する収益も同じではありません。買い手候補には、個人情報の開示範囲を管理したうえで、こうした段階別の状況を説明することが重要です。
売主が企画を気に入ってくれる相手を選んでも、販売先の顧客層と合わなければ送客は増えません。少人数の高付加価値旅行を、大人数の価格重視商品として扱う計画になっていないか。地域の受入能力を超える人数を前提にしていないか。提案された販売拡大策を、商品担当者と受入側の双方が実行できるかまで確認すると、抽象的な協業効果を具体的な売却条件へ近づけられます。
事例Bの公表事実:ホテルと屋外体験施設を持つ会社の経営を引き継ぐ
不動産事業者とマーケティング事業者は、兵庫県にある宿泊併設の体験施設について、2022年7月5日に経営の引継ぎを公表しました。不動産事業者の決算短信によると、株式譲渡契約は6月10日、企業結合日は6月30日です。取得会社が対象会社の議決権100%を取得し、不動産事業者が取得会社に持つ議決権は62%であるため、その間接保有割合は62%と説明されています。取得会社の100%と、一方の出資者の62%を混同しないことが必要です。
現金を対価とする株式取得で、取得原価は相手先の要請により非開示でした。発表には、体験施設の魅力を強め、地域の活性化につなげるという方針が示されています。その後、共同経営に参加したマーケティング事業者は、2023年10月16日付で経営と資本から退くことに合意したと公表しました。当初の共同経営体制がそのまま続いているとは扱いません。出典:事例Bの取引内容を記載した決算短信、事例Bの経営引継ぎ発表、事例Bの後日の体制変更発表。
事例Bへの当センターの見解:来場者数よりも、滞在全体の運営能力を見る
宿泊、食事、屋外体験を組み合わせる施設には、複数の買い手の強みを合わせる余地があります。資金を提供できる相手、需要をつくれる相手、安全に現場を運営できる相手は、必ずしも同じ主体ではありません。当センターは、買い手の説明に登場する専門家の知名度よりも、取引後の予算決定と現場の指揮命令がどこにつながるかを確認すべきだと考えます。
来場者を増やす施策を検討するときも、入場口だけを見ていては不十分です。到着時間が集中すると駐車場と受付に負荷がかかり、その遅れが昼食や体験の開始時刻に波及します。日帰り客と宿泊客が同じ設備を使う場合、休日の集客を増やすほど宿泊客の満足度を下げることも考えられます。買い手には「集客を増やす」と同時に、混雑する時間帯の人数、動線、人員をどう調整するかを説明してもらいます。
季節商品では、年間来場者数の増加目標だけでなく、どの季節に何を増やすかが問題になります。夏の屋外体験に冬の需要を上乗せするには、暖房、照明、夜間の安全管理、飲食提供など新たな対応が必要になる場合があります。広告費だけを加えた計画では、運営費と追加工事の負担を見落とします。売主が過去に見送った企画があれば、その理由を伝えることで、買い手は同じ制約を一から探す時間を減らせます。
体制が後から変わり得る点も、オーナーには重要です。特定の出資者や責任者が参加することを前提に承継先を選ぶなら、その人が担当する期間、代わる場合の協議、現地運営を継続する主体を確認します。事例Bの体制変更から個別の成功や失敗を断定することはできません。読み取れるのは、共同経営という形だけで将来の役割分担が固定されるわけではないという点です。
事例Cの公表事実:ホテル資産を譲渡し、従来グループが運営を受託
鉄道などを営む企業グループと不動産投資を行う投資主体は、2021年3月25日、国内8ホテルに関する基本合意を公表しました。同年8月31日付の信託受益権売買契約を経て、ホテル資産の譲渡日は10月1日と報告されています。同日の共同発表では、双方が出資する特定目的会社がホテルを取得し、従来グループのホテル会社が運営を受託する合弁事業の開始が説明されています。
この事例は、ホテル運営会社そのものを全部売却して事業から退く取引とは異なります。譲渡価額は当事者間の取り決めにより非開示です。帳簿価額や売却益の数字が公表されていても、それを株式の売却価格として扱うことはできません。出典:事例Cの基本合意発表、事例Cの資産譲渡を記載した報告書、事例Cの合弁事業開始発表。
事例Cへの当センターの見解:不動産を売った後の仕事まで比較する
宿泊業のオーナーには、土地・建物への投資負担を軽くしたい一方で、屋号や接客、地域との関係には引き続き関わりたいという事情もあります。その場合、所有と運営を分ける考え方が検討の出発点になります。ただし、大規模なホテル群の取引と、家族で営む一軒の旅館では、資金調達の方法も管理の分担も異なります。事例Cと同じ形式が、そのまま自社で選べるという意味ではありません。
検討する際は、「売却後に運営する」という言葉を具体化します。所有者から運営業務を受託して報酬を受け取るのか、自社が建物を借りて宿泊収入から賃料を払うのかで、需要が落ちたときの負担は違います。いずれも建物を所有しない形になり得ますが、利益の残り方と資金不足への対応は同じではありません。売主は、不動産の売却代金だけでなく、残る運営事業の契約と支出を合わせて比較します。
客室改修を誰が決めるかも大きな論点です。浴室や空調の更新が必要でも、所有者の承認が得られなければ、現場の改善計画は進みません。逆に所有者が大規模改装を希望すると、運営側には休館、予約の振替、従業員の配置変更への対応が生じます。工事費の負担者に加え、営業を止める時期、売上減少の扱い、工事中の顧客対応の責任を協議する必要があります。
所有と運営を分けても、地域の取引先との関係まで自動的に整理されるわけではありません。食材の仕入先や清掃会社にとっては、契約相手、発注窓口、支払条件がどう変わるかが切実です。オーナーが紹介だけを済ませて退くのか、初年度の取引更新まで関わるのかでも引継ぎの厚みが変わります。資産と一緒に移るもの、運営会社に残るもの、別途協議するものを三つに分けて示すと、関係者の誤解を減らせます。
三事例から自社の承継案をつくるための問い
Aは商品と手配を行う会社、Bは複数の体験を提供する運営会社、Cは運営継続を伴うホテル資産の移転です。いずれも観光に関わりますが、買い手が受け取る機能は違います。自社の紹介資料をつくる際も、「観光会社一式」とまとめず、集客、商品造成、施設所有、現場運営のうち、どこを引き継いでほしいかを明らかにします。
そのうえで、買い手がすでに持つ機能、自社が補える機能、取引後も第三者に頼る機能を書き出します。売主が担っている役割の一部を別の会社が補えば、会社全体を譲る以外の選択肢が見えることもあります。反対に、切り離すと商品が成立しない仕事が分かれば、一体で承継する理由を説明できます。この整理が、次章で買い手候補の提案を比べる土台になります。
7.買い手の送客力と運営計画を、売主が比較できる条件に変える
観光M&Aの買い手候補は、宿泊施設の運営会社、旅行会社、交通や地域事業を営む企業、不動産投資家、事業投資を行うファンドなど多様です。ただ、業種名だけでは相性を決められません。同じ宿泊業でも、団体中心の大型施設と、個人客中心の小規模旅館では必要な仕事が異なります。売主は買い手の規模を確認するとともに、自社の一日、一週間、一年をどう運営するつもりなのかを聞き取ります。
宿泊運営会社:予約の増加と現地の受入能力を同時に確認する
宿泊運営会社の提案には、共同仕入れ、予約管理の統一、価格設定の改善、人材の相互配置などが考えられます。売主が確認したいのは、その仕組みを使うために必要な変更です。予約システムを入れ替えるなら、既存予約の移行と販売停止をどう避けるか。清掃や調理を標準化するなら、現地の外注先や従業員が対応できるか。導入後の効果だけでなく、切替時の仕事を含めて提案を読みます。
「グループから人材を派遣する」という回答も、職種と期間まで分けます。支配人を一定期間置くのか、料理長候補を採用するのか、繁忙日の受付を応援するのかでは、売主が離れられる条件が変わります。本人の異動が決まっていない計画を、着任が確約された体制として受け止めないことが大切です。採用が遅れた場合の運営人数と、販売する客室数の調整まで相談しておきます。
旅行会社や予約サービス:送客する日と顧客層を確かめる
旅行会社や予約サービスとの組合せでは、新しい顧客に接点を持てる可能性があります。しかし、送客予定数の合計だけでは判断できません。自社ですでに売り切れる連休に客を増やしても、空いている平日の改善にはつながりません。曜日、季節、人数、泊数、食事の条件、予約が入る時期を確認し、自社が埋めたい需要の空白と重なるかを見ます。
販売経路が増えるほど、直販と既存の旅行会社との関係も変わります。新しい経路向けに低い料金や多い在庫を出した結果、従来客の予約機会を減らす可能性もあります。販売件数の上積みだけでなく、どの経路から移った予約なのかを区別する計画が必要です。買い手の予約網に参加すればすべて純増になるという説明には、既存客と重なる部分の根拠を求めます。
海外からの送客であれば、販売する言語と、到着後に対応する言語も分けます。オンラインの案内を翻訳できても、遅延時の連絡、食事の希望、現地での問い合わせを受ける人がいなければ、販売の拡大が現場の負担に直結します。予約を獲得する部署と滞在中の対応部署が連携できるかまで確認することで、売主は現地の従業員に無理な約束を残すことを避けやすくなります。
交通・地域事業者:移動の接続と商圏全体の計画を読む
交通事業者や地域に拠点を持つ企業では、駅や空港からの移動、周辺施設との回遊、地域内の人材や取引先とのつながりが提案の中心になることがあります。ここで確認したいのは、単に近隣に拠点があるという事実より、宿泊や体験に実際につながる運行時間と予約の仕組みです。最終便に間に合わない体験商品や、送迎の待ち時間が長い計画は、販売資料上の周遊ルートどおりには利用されません。
地域の複数施設をまとめる構想では、来訪者が増える施設と、実際に収益を受け取る施設が異なることもあります。自社施設を案内の拠点にするなら、案内業務や駐車場の負担を誰が引き受けるのかを確かめます。地域全体への貢献と、自社事業が継続して費用を支払えることを両立させる設計が必要です。「地域のため」という方針を共有するだけで、個別の採算や責任が確定するわけではありません。
不動産投資家と事業投資家:買う対象と保有後の役割を分ける
不動産を中心に投資する相手は、立地、建物、改修可能性と、運営から得られる収入の持続性を検討します。一方、事業会社の株式へ投資する相手は、経営陣、人材、商品、販売経路を含む会社の運営体制を検討します。両方を扱う相手もいますが、「投資家が関心を示した」というだけで同じ条件の提案とは扱えません。株式を買うのか、不動産を買うのか、運営会社へ出資するのかを最初に確認します。
投資後に外部の運営会社を起用する提案であれば、売主は資金提供者だけでなく、運営予定者とも協議したいところです。改装方針を決める側と、採用や接客を担う側の認識が違うと、売却後の約束が現場まで届きません。また、一定期間後の再売却を想定する相手には、次の買い手への移転時に、屋号、運営契約、売主の残る役割がどう扱われるかを確認します。
相乗効果は「誰が、いつ、何を変えるか」まで聞く
当センターの見解として、観光事業の相乗効果を比べるときは、買い手ごとに短い実行表を作る方法が有効です。施策名、担当者、着手時期、必要な支出、現場が満たす条件、確認する指標を一列にします。「団体客を増やす」で終わらず、どの曜日の客室を何の用途で販売し、食事と移動を誰が手配するかまで示してもらいます。説明が具体的になるほど、売主も実情に合わない前提を指摘できます。
効果の区分も必要です。自社が現在すでに獲得している予約、自社だけでも改善できる部分、買い手の機能があって初めて見込める部分を分けます。既存予約を買い手の実績として数えたり、別々の販売経路で同じ客室の追加販売を見込んだりすると、計画が膨らみます。客室、座席、体験枠には上限があるため、売れる枠数と提供可能な人員を照合しなければなりません。
仮に平日の送客を増やす案であれば、追加売上の前に、提供する曜日を増やせるかを確認します。休館日を設けて設備の点検や従業員の休みを確保している施設では、営業日を増やすために別の体制が必要です。売主が休日を減らして働き続けることでしか成立しない計画を、承継による改善と評価するのは適切ではありません。退任後に動く事業計画で比較することが重要です。
複数候補には同じ前提で提案してもらう
比較を進める際は、資料を渡した基準日と、対象範囲をそろえます。一社には不動産込み、別の一社には運営会社だけを示したまま、提示金額の高低を比べても売却条件は分かりません。売主が継続する仕事、利用を認める屋号、対象から外す資産、買い手に委ねる設備更新を共通の説明書にまとめ、各社の回答を並べます。
| 比較項目 | 買い手に回答を求める内容 | 売主が確認する点 |
|---|---|---|
| 取得対象 | 株式、不動産、運営事業、出資持分の範囲 | 提示金額が同じ対象に対するものか |
| 営業継続 | 引継日、予約販売の扱い、休館や改装の予定 | すでに約束した旅行や宿泊を提供できるか |
| 運営責任 | 現地責任者、採用主体、外部運営者との役割 | オーナー退任後も判断できるか |
| 投資と送客 | 施策の担当、必要予算、実施時期と前提条件 | 売却価格に含む話と追加の計画が混ざっていないか |
| 地域と屋号 | 名称、地域取引、周辺への説明に関する方針 | 方針を決める権限が誰にあるか |
予約の動きが早い業態では、候補ごとの検討期間にも差が生じます。ある候補が春の資料を読み、別の候補が夏の予約状況を前提にしていると、同じ年度の予測でも出発点が違います。重要な変化が起きた場合は、守秘義務と交渉段階に応じて開示範囲を管理しながら、比較に必要な更新情報をそろえます。事情を隠すことより、変化の理由を説明できることが交渉を進める助けになります。
金額以外の希望は、残すものと協議できるものに分ける
屋号、地域の仕入先、雇用、特定の行事への協力など、オーナーには金額と別に守りたいものがあります。ただし、「今のまま」を一括して求めると、どこまでが事業の核なのか買い手に伝わりません。長く続けた朝食の内容を残したいのか、地域産品を使う方針を守りたいのかでも、許容できる変更は違います。何を守りたいのか、その理由を言葉にすると協議の余地が見えます。
希望は、取引の前提にする事項、一定期間守る事項、将来の協議に委ねる事項に分けます。買い手が方針に賛同していても、契約上の義務として引き受ける内容とは限りません。提案書、最終契約、引継ぎ計画で内容がずれていないかを確認します。具体的な責任の残り方や条項の検討は、本記事の契約・引継ぎの章と合わせて進めてください。
面談では、繁忙日の運営を一緒にたどる
買い手の説明を確かめる機会として、現地面談を単なる施設見学で終わらせないことを勧めます。繁忙日の到着から帰路までを順番にたどり、予約の確認、荷物の受入れ、食事、体験の集合、精算を誰が担うかを話し合います。旅行会社なら、募集開始から催行判断、仕入れ確定、出発当日の連絡までをたどります。実際の顧客情報は伏せても、仕事の流れは検討できます。
通常どおりに運営できる日だけでなく、悪天候で体験を中止する日も想定します。代替商品を案内する人、宿泊だけを利用する顧客への説明、送迎時刻の変更を、買い手がどこまで支援できるかを確認します。オーナー個人の連絡網を前提にした回答であれば、その連絡先を引き継ぐだけで足りるのか、相手方との合意形成や新しい担当者の育成も必要なのかまで掘り下げます。
その過程で、自社が買い手に提供できる価値と、買い手の助けが必要な場所が具体化します。現地の事情を質問し、前提が違えば提案を修正できる相手かどうかも分かります。観光M&Aの承継先選びでは、最初の提案の美しさだけでなく、現場を理解した後にどのような計画をつくり直すかを評価することが、オーナーの納得につながると当センターは考えます。
8.観光事業の正常収益を、繁閑差と販売経路から確かめる
観光会社の評価では、決算書に出ている利益を、次の経営者も生み出せる利益へ読み直します。繁忙期に稼いだ現金で閑散期を支える会社と、年間を通じて手数料を得る会社では、必要な資金も収益の見方も違います。ここでは年間の収入を大きく見せることより、季節、販売経路、施設の利用条件を揃えて、利益の再現性を説明する方法を考えます。
比較する事業範囲と共通費を揃える
繁閑差、宿泊指標、販路別の採算は第5章で整理した条件を使い、財務評価では月次の会計数値へつなぎます。比較する期間で営業所や施設が増減していれば、継続拠点と新設・閉鎖の影響を分けます。販売手数料控除前と控除後の売上が混在していないかも確かめ、同じ事業範囲と会計処理で利益を比べられる状態にします。
第3章の所有・賃借・運営受託の区分を踏まえ、評価する会社に帰属する収益と費用だけを集計します。運営受託の基本報酬・成果報酬と施設全体の収支を二重に加えず、本部人員や予約管理の共通費も含めます。一施設を切り出して本部機能を使えなくなる場合には、同じ業務を維持するために増える費用を見込みます。この範囲を定めてから、一過性項目や承継後の追加費用を調整します。
仮定の宿泊運営会社で正常EBITDAを組み立てる
EBITDAは、利払い・税金・減価償却などの影響を除いて収益を見る指標です。ここでは簡易的に営業利益と減価償却費を合計し、継続性のない項目等を調整した額を正常EBITDAと呼びます。施設を賃借する宿泊運営会社を想定し、土地建物を譲渡対象に含めない、説明専用のモデルを作ります。実在の成約例や標準的な利益率を表すものではありません。
| 仮定の計算項目 | 増減額 | 計算結果 |
|---|---|---|
| 営業利益 | 出発点 | 2,800万円 |
| 計上済みの減価償却費 | +800万円 | 簡易EBITDA 3,600万円 |
| 一過性の予約システム移行費 | +300万円 | 3,900万円 |
| 大型催事による一時的な上振れ利益 | −500万円 | 3,400万円 |
| 承継後の追加管理人員費 | −600万円 | 2,800万円 |
| 関連当事者への賃料の不足差額 | −200万円 | 正常EBITDA 2,600万円 |
移行費300万円は、当期に費用処理されて営業利益を減らしており、移行後は繰り返さない設定です。資産計上した導入費を同じように足すと、償却費の加算と重なるおそれがあります。催事の500万円は、その催事による追加収入から対応する追加費用を引いた上振れ利益です。売上500万円を丸ごと除く計算ではありません。
追加管理人員費600万円は、売主の退任後に増える年間の給与等を既存費用とは別に置いたものです。現役の従業員の給与をもう一度計上する設定ではありません。賃料の200万円も、承継後の合意を見据えた年間賃料と、既に費用になっている賃料との差額です。両者が負担する業務や費用を明確にし、調整の重複を避けます。
感染症後の回復や訪日需要を一律の増減にしない
コロナ禍の休業期だけを基準にすると平常時の収益を低く捉え、反動的な需要が集中した時期だけを使うと高く捉える可能性があります。過去の水準へ機械的に戻すのではなく、営業可能日数、単価、顧客構成、人員、仕入費用が現在どう変わったかを確認します。補助金等についても、営業利益への計上の有無と、今後の継続性を個別に整理します。
訪日客による利益を調整するときも、外国人比率だけで一律に割り引く方法では、販売先や商品構成の違いが伝わりません。主な国・地域、団体と個人、予約時期、平均利用額、販売経路を確認し、特定の条件が変わったときの影響を試算します。国内客の予約と相互に補えるか、言語対応費や取消しに伴う負担がどう動くかまで見ると、収益の耐性を説明できます。
外部統計との比較条件は第2章の市場指標と調査方法の整理に戻って確認し、市場全体の伸び率を一社の正常利益へそのまま当てはめないようにします。
減価償却を戻しても、施設更新に必要な現金は残る
空調、給湯、厨房、客室設備などの更新支出は、会計上の費用と同じ年度に生じるとは限りません。CAPEXは設備や施設への投資支出を意味します。日常的な修繕費と、複数年に効果が及ぶ更新投資を区別し、所有者と運営会社のどちらが負担するかを確認します。建物を借りていても、客室の内装や備品の更新を借主が負担する契約は検討対象になります。
正常EBITDAは設備投資や借入返済を支払う前の指標であり、自由に取り出せる現金そのものではありません。将来キャッシュフローで更新支出を差し引いたなら、同じ更新を理由とする価格調整を重ねていないか点検します。逆に、費用として利益を減らした修繕を投資支出にも入れると二重控除になります。工事項目ごとに、収益調整と支払計画の置き場所を揃えます。
9.観光M&Aの評価倍率を、事業形態と公表データの範囲から読む
企業価値の計算に進む前に、比較対象が宿泊運営、旅行手配、交通、体験施設などのどれに近いかを確認します。「観光」という呼び方だけで、一つの倍率を当てはめることはできません。必要資産、収入を得る契約、更新負担の違いを揃えることが、計算そのものより先に必要になります。
全国の集計には、観光以外の会社も含まれる
M&A支援機関登録制度の2024年度EV/EBITDA分析から、関連する大分類を示します。EVは企業の事業価値を示す略称として使います。表は登録支援機関から報告された案件のうち、当該指標を算出できる案件の分布です。公表されている集計方法と数値を併せて読む必要があります。
| 2024年度の業種大分類 | 件数 | 第一四分位 | 中央値 | 第三四分位 |
|---|---|---|---|---|
| 全体 | 1,987 | 3.6倍 | 7.3倍 | 15.5倍 |
| 宿泊業、飲食サービス業 | 72 | 5.3倍 | 10.3倍 | 17.7倍 |
| 運輸業、郵便業 | 95 | 3.2倍 | 7.1倍 | 13.3倍 |
| 生活関連サービス業、娯楽業 | 72 | 3.3倍 | 5.1倍 | 9.9倍 |
| サービス業(他に分類されないもの) | 147 | 3.2倍 | 7.8倍 | 17.3倍 |
「宿泊業、飲食サービス業」の72件はホテル・旅館だけの件数ではありません。「運輸業、郵便業」も観光バスや観光交通だけを示していません。生活関連サービス業等やその他のサービス業にも、観光客を主な顧客としない会社が含まれます。したがって、どの行も観光会社専用の相場表として解釈しないことが必要です。
第一四分位から第三四分位までは、順位で中央付近の半数が入る範囲を示します。最低価格と最高価格でも、売却可能な価格帯の保証でもありません。集計は譲渡側の報告を用いて重複を除いており、任意報告の財務情報等があるため標本数には制約があります。全取引を網羅する統計ではなく、観光会社の所在地や施設形態を揃えた比較でもありません。
公表倍率の分子は株式譲渡価額に純有利子負債を加えた額、分母は営業利益と減価償却費の合計です。本稿の正常EBITDAには追加の調整が入るため、分母の定義が同一とは限りません。調整済み利益に公表中央値を掛けるだけでは、観測された取引と違う条件の計算になります。倍率の出所と、掛ける利益の内容を一緒に示します。
仮定倍率は、価格の動き方を確かめるために使う
前章の賃借型宿泊運営会社について、正常EBITDA2,600万円を固定し、仮に3倍、4倍、5倍を置きます。この三つは公表表から導いた観光業の推奨倍率ではなく、前提が変わると計算結果がどう動くかを見る感応度の例です。土地建物を含めない事業を評価する設定は、ここでも変えません。
| 正常EBITDA | 説明用の仮定倍率 | 事業価値EV |
|---|---|---|
| 2,600万円 | 3倍 | 7,800万円 |
| 2,600万円 | 4倍 | 1億400万円 |
| 2,600万円 | 5倍 | 1億3,000万円 |
倍率が一倍変わると、このモデルのEVは2,600万円変化します。ただし、正常利益そのものに合意がなければ、倍率だけを議論しても価格差の理由は分かりません。買い手の計算が低いときは、客単価、人員費、賃料などの見積りが違うのか、それとも同じ利益に対する評価倍率が違うのかを切り分けます。これにより、補足すべき情報が明確になります。
DCFでは改修休業と予約入金の時期も含める
DCF法は、将来の現金収支を予測し、時間と不確実性を反映した割引率で現在の価値に換算する方法です。観光事業では、繁忙期前の仕入・採用、販売先からの入金、施設更新、改修休業を年度や月に配置します。満室になる日の売上だけでなく、営業を続けるために現金が先に出ていく期間も含めて考えます。
改修後に単価を上げる計画なら、工事費に加え、休業中の失われる利益や再開準備費を見込みます。客室を減らして単価を上げる案では、旧客室数のまま増収計算をしません。契約終了後も運営報酬を受け取れる前提や、借地期間を超えて追加負担なく営業できる前提も検証します。予測の遠い将来部分ほど、事業を続けられる条件を丁寧に置く必要があります。
当センターの見解として、DCFの数字が大きくなるほど、成長率だけでなく必要投資と運営体制を確認する意義が増します。未実施の販促改善を見込む場合は、その費用と確認できる根拠を添えます。手法自体の特徴は中小企業基盤整備機構の価格評価の解説にも示されていますが、個社への適用条件は当事者ごとに検討するものです。
不動産の評価と、施設を使うための費用を対応させる
土地建物を会社が持つ場合は、収益評価と時価純資産による評価を比較する意味があります。時価純資産は、資産と負債を実態に沿って見直した差額です。宿泊施設として継続利用する価値と、用途を変える場合の価値では、必要工事や営業停止の前提が異なります。土地面積や帳簿価額だけを基に、営業中の施設を更地価格へ置き換えないようにします。
オーナーが不動産を残し、会社が借りる形に変える案では、その後の賃料を収益へ反映します。反対に不動産も取得する案なら、外部へ払う賃料がなくなる一方、所有に伴う税や修繕等の負担を確認します。無賃料で使える利益に基づく評価額へ、同じ不動産の価値を無条件に上乗せすると二重評価につながります。何を買う価格なのかを両案で揃えます。
借地や賃借施設では、期間、更新の見込み、賃料改定、返還時の負担が事業計画に影響します。これらの条件は契約確認と連動させ、確認できた利用期間と、その先の仮定を分けます。施設を持たず運営だけを受託する会社について、施設所有者の不動産価値まで加算することもできません。複数手法の単純平均より、評価対象のずれを解消することを優先します。
10.事業価値を株式価値と手取りへつなぎ、予約に伴う資金を区分する
事業の評価が決まっても、その全額を株主が受け取るわけではありません。余剰資金、借入金、予約や施設に関する負担を整理して株式の価格へ進み、さらに売主個人の税と費用を考えます。預金の残高、株式価値、税引後に使える現金を分けると、希望する受取額に届く条件を比較しやすくなります。
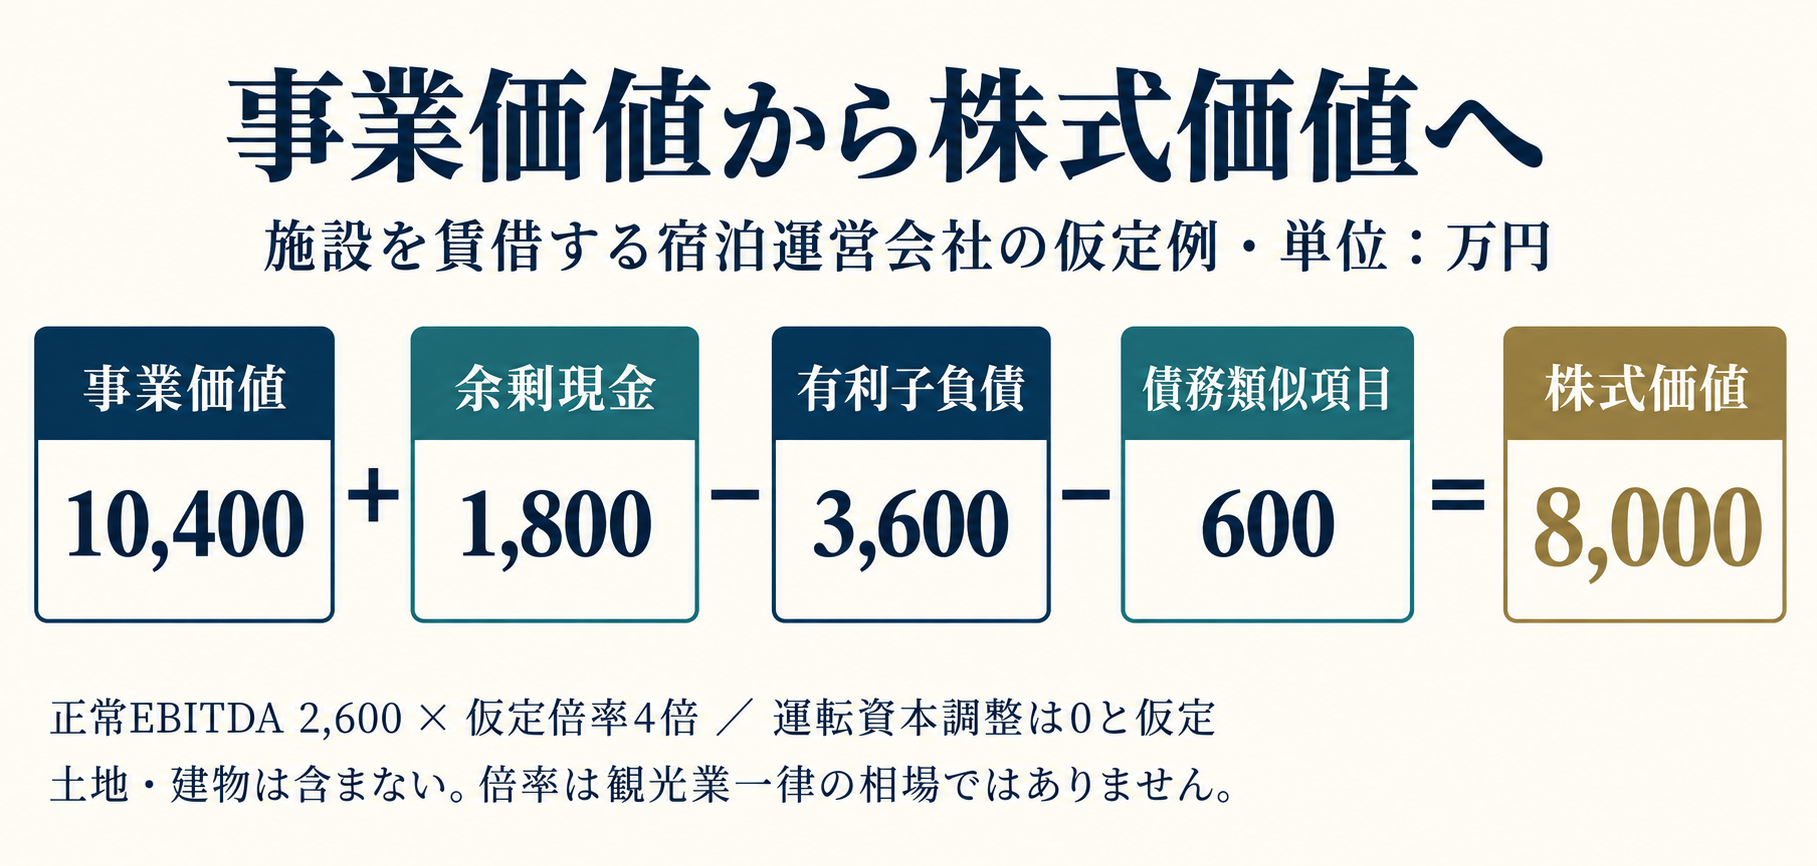
仮定EV1億400万円から株式価値8,000万円へ進む
説明用モデルでは、正常EBITDA2,600万円に仮定4倍を掛けたEV1億400万円を使います。事業継続に不要な余剰現金1,800万円、有利子負債3,600万円、当事者が合意した債務類似項目600万円があるものとします。ここで債務類似項目とは、借入金以外でも価格上の控除対象として扱う負担を指します。
| 株式価値への計算 | 金額 |
|---|---|
| 事業価値EV | 1億400万円 |
| 余剰現金 | +1,800万円 |
| 有利子負債 | −3,600万円 |
| 合意した債務類似項目 | −600万円 |
| 通常運転資金の調整 | 0円 |
| 株式価値 | 8,000万円 |
この600万円は、すべての観光会社に同じ控除が発生するという意味ではありません。未払の費用や返還義務等を検討する際は、対象金額、誰がいつ支払うか、既に他の計算へ反映したかを確かめます。正常利益を下げた追加人件費の年間額を、そのまま債務としてもう一度差し引くことはしません。将来の通常費用と、基準日時点で残る支払義務は区別します。
前受予約金が増える季節の預金を、余剰と即断しない
宿泊やツアーの出発前に受け取った代金は、サービス提供に必要な資金を先に預かっている面があります。前受金が増えて預金が厚く見える時期でも、先の宿泊や催行に対応する人件費、外注先への支払、取消しに伴う返金が残ります。売却日をその時期に置いたとき、会社から持ち出してよい現金がいくらかは、予約台帳と支払予定を合わせて考えます。
一方、予約前受金を全額、一律に借入金と同じ控除項目にするのも適切とは限りません。日常の事業循環に含める部分、特別な返金負担、提供に必要な将来費用などを検討し、価格計算での扱いを合意します。同じ金額を通常運転資金と債務類似項目の両方で控除したり、既に必要現金として残した金額を別の理由で重ねて控除したりしない整理が必要です。
販売事業者や決済事業者が代金を一時的に保有している場合は、顧客が支払済みでも自社の預金にはなっていません。未収入金として受取見込みを確認し、手数料、精算日、払戻しが差し引かれる条件を見ます。返金申請中の予約や回収が遅れている団体取引は、額面の未収額と実際に受け取れる見込みを分けて把握します。
通常運転資金は、繁忙期を支えられる水準で決める
NWCは正味運転資金を意味し、ここでは日常営業に使う債権や在庫等から、日常営業に伴う債務等を差し引く考え方を指します。含める勘定科目は取引で合意する必要があります。観光会社では、予約前受金、旅行会社への未収入金、宿泊・輸送等の仕入先への未払金の組み合わせにより、季節ごとの水準が大きく違うことがあります。
基準を置く際は、直近月の残高だけでなく、同じ季節の残高や予約規模を比べます。通常から外れた未回収、まとめ買い、返金処理の遅れを平均に混ぜないことも必要です。仮定モデルは、引渡し時の通常運転資金が合意基準と一致し、調整ゼロという設定です。不足や超過があれば、対象科目と調整方法に沿って株式価格を見直す可能性があります。
キャンセル料、ポイント、利用券を同じ残高で扱わない
取消しの際に請求する金額と、回収が見込める金額は分けます。宿泊を提供せずにキャンセル料を受け取る予約でも、販売手数料や外注先への支払が残る場合があります。予約件数の増加だけを根拠に将来利益を上積みせず、取消しの時期と対応費用を確認します。特定の月に返金が集中するなら、年間利益とは別に、その月の資金繰りへ反映します。
自社発行のポイントや利用券では、未使用残高、利用実績、失効条件、利用時に要する費用を確認します。販売経路側が費用を負担するポイントとは、会社の負担が異なります。すべてを額面で借入金相当とするのでも、利用されるまで負担がないとするのでもなく、契約・会計上の扱いと価格調整の定義を揃えて検討します。
個人株主の税引後受取額を、取得費と分けて計算する
ここからは、日本国内に居住する個人が一般株式等に該当する非上場株式を売る仮定です。法人による売却や、会社が事業資産を売る取引の計算ではありません。国税庁の2026年4月1日現在の案内では、一般株式等の譲渡益は申告分離課税となり、所得税15%、住民税5%に、所得税額の2.1%の復興特別所得税が加わります。合計税率は20.315%です。
株式売却額8,000万円、過去の株式取得費900万円、今回の譲渡所得の計算で控除できる外部費用200万円とします。この外部費用は当センターの報酬を示すものではなく、控除対象になる費用を仮定した金額です。実際の取得費や費用の範囲、特例、他の所得との関係は税理士等に確認します。国税庁の株式等の譲渡課税の案内が計算の根拠です。
| 税と今回の現金を分ける計算 | 仮定の金額 |
|---|---|
| 株式売却額 | 8,000万円 |
| 過去の取得費 | 900万円 |
| 控除可能な今回の外部費用 | 200万円 |
| 譲渡益:8,000−900−200 | 6,900万円 |
| 概算税額:6,900万円×20.315% | 1,401万7,350円 |
| 今回の税引後現金:8,000万円−200万円−税額 | 6,398万2,650円 |
取得費900万円は税を計算する際に使う過去の取得額です。今回の8,000万円から、外部費用と税に加えて900万円をもう一度引くと、今回残る現金を過少に計算してしまいます。一方、株式価値の算出ですでに会社の借入金を控除したなら、その借入金全額を個人の受取額から再度控除することも避けます。個人に別の支払義務がある場合は、会社の債務とは分けて整理します。
総額だけでなく、いつ使える現金になるかを比べる
仮定の税引後現金は、代金全額を受け取り、当該費用と概算税額を負担する場合の計算です。価格の一部を一定期間留保する条件や、将来の業績で追加代金が決まる条件では、最初の受取額が変わります。提示総額を退任直後に使えるお金と考えず、決済日、留保解除日、条件達成時などに分けた入金予定を作ります。
追加代金の判定方法や費用配分などの契約条件は第12章で詰めます。ここでは、受取額が未確定の部分と確定した入金予定を分け、納税予定と並べます。税の認識時期が現金の入金時期と一致するとは限らないため、支払期限までに納税資金を確保できるか確認します。
11.買収監査は、一件の予約が最後まで履行されるかを確かめる
デューデリジェンス(DD、買収監査)は、買い手が対象事業の内容やリスクを調べる工程です。売主が大量の資料を送って終わる仕事ではありません。観光事業では、予約を受け付け、代金を扱い、現地でサービスを提供し、仕入先や従業員へ支払い、必要なら返金する流れを追うと、数字と現場の食い違いを見つけやすくなります。
予約台帳、会計、現場記録を同じ対象で照合する
買い手への説明を準備する際は、通常期、繁忙期、キャンセルが多い時期から、匿名化した代表的な取引を選びます。宿泊なら予約日、宿泊日、客室数、食事等の付帯サービス、決済方法、実際の入金日を一つの流れにします。旅行なら旅行代金の受領、手配先への支払、出発、精算を確認します。体験事業なら予約枠と担当者の配置、催行判断、参加、返金を対応させます。
売上の計上時点と銀行の入金日が違っていても、それ自体で問題とは限りません。オンライン旅行予約サイトの控除後入金、カード決済の入金待ち、旅行会社への締め請求など、理由を示せることが重要です。入金差額をまとめて「手数料」と扱っている場合には、販売手数料、広告負担、返金、相殺などの内訳を分けます。差が生じる仕組みを説明できる資料は、利益の信頼性を高めます。
予約台帳の件数が増えていても、重複予約や仮押さえ、無償招待、既に取り消された商品が混ざっていれば、将来の売上の根拠には使えません。予約ステータスの定義と更新担当を確認し、取得した日付を記録します。複数のシステムから集計する場合は、どの番号で同一取引を識別したかを残し、集計方法を次の担当者が再現できるようにします。
調査依頼は、重要な判断と結び付けて管理する
DDの質問が増えると、回答の速さだけが優先され、資料の時点や対象範囲がそろわなくなることがあります。質問一覧には、依頼日、質問の趣旨、担当者、参照資料、回答日、残る確認事項を記載します。特に、価格へ影響する質問、営業を続けるための質問、契約で負担を分ける質問を区別すると、経営者が判断すべき箇所を把握しやすくなります。
| 調査の入口 | 売主が用意する説明 | 取引条件とのつながり |
|---|---|---|
| 先の日程の予約 | 確定・仮押さえ・取消、前受代金、提供義務の対応 | 承継対象、実行日、前受金の精算 |
| 施設の利用 | 所有者、契約名義、利用範囲、更新・修繕の負担 | 譲渡対象、承諾取得、賃料と投資条件 |
| 現場の安全 | 点検、事故対応、催行判断、必要資格、保険 | 是正、補償、引継ぎ責任者 |
| 収益の継続 | 月別・商品別・販路別の実績と提供能力 | 正常収益、価格、買い手の運営計画 |
| 個人に集まる判断 | 値決め、特別対応、業者発注、現金管理の権限 | 残留期間、権限移管、初期支援 |
資料が見つからない場合には、存在するか分からないと伝えるだけでなく、代替資料と確認期限を提案します。例えば、古い設備更新記録がなければ、保守会社への照会、固定資産台帳、請求書、現物確認を組み合わせます。正式な確認が必要な法令や許可の判断は、推測で穴を埋めず、担当する専門家や行政への照会事項として管理します。
顧客情報は、調査の目的に必要な形まで絞る
予約情報には、氏名や連絡先だけでなく、旅行日程、同行者、食事に関する配慮、支援を必要とする事情などが含まれ得ます。初期の収益分析には、個人を特定できる情報を渡さず、月、商品区分、販売経路、人数、料金等で説明できる場合が多くあります。個別確認が必要になった段階で、目的と閲覧者を定め、必要な項目だけを扱います。
事業承継に伴う個人データの取扱いには法律上の整理がありますが、秘密保持契約さえあれば自由に名簿を配れるという意味ではありません。個人情報保護委員会は、交渉段階の調査で提供する場合にも、利用目的、取扱方法、漏えい時や交渉不成立時の措置等を契約で定める必要性を示しています。承継後の利用目的にも制約があるため、同委員会の通則編を踏まえて専門家と共有方法を決めます。
当センターの見解では、DDの評価は「指摘が一つもないこと」だけで測るべきではありません。発見した課題を、いつ、誰が、どの費用で解決するか説明できることに価値があります。例えば非常時の連絡先が古いなら実行前に更新できます。一方、施設利用の根拠が不明な区画は、確認が終わるまで対象や価格の前提を確定できない場合があります。課題の性質に応じて扱いを変えることが、取引を進める現実的な方法です。
12.最終契約では、予約・資金・責任の境目を決める
売却条件を合意するとき、金額が同じでも、受け取る時期と残る責任によって経営者の負担は大きく変わります。観光事業は、契約を結んだ日とサービスを提供する日が離れています。そのため、取引を実行する日の前後で、どちらの事業者が何を履行し、どの資金を受け取り、どの費用を払うかを、顧客に提供する約束と整合させます。
基本合意の金額は、最終的な受取額と同じとは限らない
基本合意の提示額には、借入や現預金、運転資本、対象資産についての前提が付いていることがあります。売主は金額だけを取り出して比較せず、決算日や実行日における調整、未確定の調査事項、独占交渉期間、費用負担等を確認します。法的な拘束力の範囲も書面によって異なるため、締結前に専門家へ確認してください。
条件付きの追加代金がある場合は、算定指標が実際に売主から検証できるかが重要です。例えば売上や利益の達成を条件にするなら、値付け、広告配分、休館、修繕の時期、本部費用の配賦が数字へ影響します。承継後に買い手が決める事項で受取額が変わる設計では、会計方針、確認資料、紛争時の手続等を協議します。達成可能性が確認できない将来代金を、確定した現金と同じように扱いません。
前受金と予約の義務を別々に置き去りにしない
実行前に予約代金を受け取り、実行後に新体制が宿泊や旅行を提供することがあります。株式譲渡では同じ会社が原則として契約主体であり続けますが、株式価格を調整する際の前受金の扱いが重要になります。事業譲渡では、契約上の地位や履行義務、資金をどう承継するかを個別の構成に応じて確認します。前受金をすべて売主の余剰現金にし、サービス費用だけを買主へ残す前提では、継続運営の資金が不足しかねません。
商品券、宿泊券、回数券、旅行積立、ポイント、団体予約の預り金などは、名称が似ていても権利と義務が同じとは限りません。有効期限、利用条件、未使用残高、返金ルール、発行主体を分類します。価格調整のどこに反映したかを一覧にし、運転資本と債務類似項目の両方へ同じ負担を入れることを避けます。法令や会計上の個別判断は、それぞれの専門家の確認を受けます。
経営者保証と担保は、契約の約束と解除の完了を分ける
売主と買主の間で保証の解除を約束しても、それだけで金融機関等に対する保証責任がなくなるわけではありません。借入先、保証人、担保、リース、親族からの借入を整理し、必要な債権者の判断と手続を実行計画へ入れます。解除や差替えをいつまでに確認するか、確認できない場合にどうするかを契約と決済手順に落とし込みます。
中小企業庁の中小M&Aガイドラインでも、相手方の適切性や経営者保証の取扱い、契約前の説明が論点となっています。買い手の規模や名称だけで安心せず、取得資金、取得後の資金計画、債権者との調整体制を確認します。オーナー個人が土地を保有し続ける場合には、会社の株式を手放した後も残る担保や賃貸人としての負担を別途把握します。
補償条項と引継ぎ支援を、対応できる範囲で設計する
売主の説明に誤りがあった場合の補償には、対象、期間、上限、請求手続等の条件があります。既知の課題を開示資料に示し、価格へ既に反映した事項との関係を確認します。売主が知らない将来の出来事まで広く責任を負うような条項は、その内容と負担を理解する必要があります。ひな型のまま受け入れる前に、事業の実態と調査結果を踏まえて専門家と検討します。
引継ぎ支援の約束も具体化します。毎日現場へ出るのか、予約商品の説明に限定するのか、地域関係者への紹介を行うのかでは、必要な期間と報酬が違います。何でも相談できる期間を無期限に設けると、売主の引退計画と新経営者の自立の両方が曖昧になります。業務、時間、判断権限、終了条件、連絡窓口を定め、追加依頼が出た場合の扱いも話し合います。
13.承継初日は、予約客から見た一日の流れで点検する
M&Aの実行日は、顧客から見ると通常の宿泊日、出発日、利用日です。新しい経営方針を一度に浸透させようとするより、約束したサービスを安全に提供できるかを先に点検します。実行後の統合や運営改善をPMIと呼びますが、観光事業では、初日の連絡系統と次の繁忙期までの改善を分けると取り組みやすくなります。
一泊二日の利用を机上でたどる
宿泊施設であれば、前日の問い合わせから、到着、駐車、受付、食事、会計、忘れ物対応までを順番に確認します。受付端末へログインできるか、売掛先の条件を分かる担当者がいるか、予約時の特別な約束を現場が読めるか、急な設備不具合へ誰が判断するかを確かめます。旅行や体験では、集合場所の案内、天候による催行判断、欠席、現地連絡、返金を加えます。
この点検は、すべての顧客データを会議資料へ写すためのものではありません。匿名のテスト例と権限の限定された実データを使い分け、担当業務に必要な範囲で確認します。予約システムの契約名義や管理者を変えるときは、認証、決済、通知メールの送信元、連携先の設定を確認します。移行が終わったつもりでも、旧担当者の個人端末だけに認証が残っていれば業務が止まり得ます。
従業員への説明は、生活に関わる疑問から順に答える
従業員が最初に知りたいのは、組織図より、勤務場所、給与、勤務時間、休み、上司、今後の相談先であることが多いと考えます。経営者交代の説明では、確定した条件と検討中の事項を明確にし、未確定事項には回答予定を設けます。新しい制度への期待だけを先に伝え、後から条件を変える進め方は信頼を損ねます。
支配人、料理長、添乗・ガイドの責任者、設備担当、予約管理者など、担う機能が異なる人を一括りに扱いません。役職名ではなく、実際にその人が判断している業務を確認します。特定の担当者が抜けた際に代替できる範囲を把握し、教育、外部委託、採用等で補う計画を作ります。労働契約や承継の手続の確認は、第4章の制度整理と併せて行います。
地域への挨拶を、形式的な一巡で終わらせない
地域との関係は、紹介先の名簿だけでは引き継げません。祭りやイベントへの参加、公共交通との連携、共同の広告、地元の食材の仕入れ、施設周辺の清掃や騒音への配慮など、何を一緒に担ってきたかを記録します。費用を払う契約と、協力関係のうえで続けている活動を区別し、買い手が今後担う事項を認識できるようにします。
関係者に伝える内容は、顧客・従業員・取引先への説明と矛盾しないよう整理します。特定の相手だけに将来の大型投資を約束すると、まだ確定していない計画が地域全体へ広がる可能性があります。決まったこと、相談したいこと、時期未定のことを区別して伝えます。観光協会等との関係は、加入や役割が会社に付随して当然に引き継がれるとせず、各団体の規程や窓口で確認します。
最初の一か月は、売上以外の変化も記録する
営業が続いていても、予約の取りこぼし、返金の遅れ、仕入先への支払照会、スタッフの欠勤が増えている場合があります。日々の例外処理を共有し、責任者を決めて改善します。客室稼働率や来場者数だけでなく、問い合わせ応答、取消処理、欠品、事故・ヒヤリハット、残業など、サービスを支える指標も確認します。
当センターの見解では、引継ぎの終点は、売主が訪問しなくなった日ではありません。通常の予約と例外的な事態の両方に、新体制が責任を持って対応できる状態です。最初の月次締めを新担当者が説明し、繁忙期の人員と調達を自分たちで決められるかを確認します。売主は支援範囲を守りつつ、判断の理由を伝えることで、経験を新体制の運営能力へ移せます。
14.売却前12か月は、次の繁忙期と契約更新から逆算する
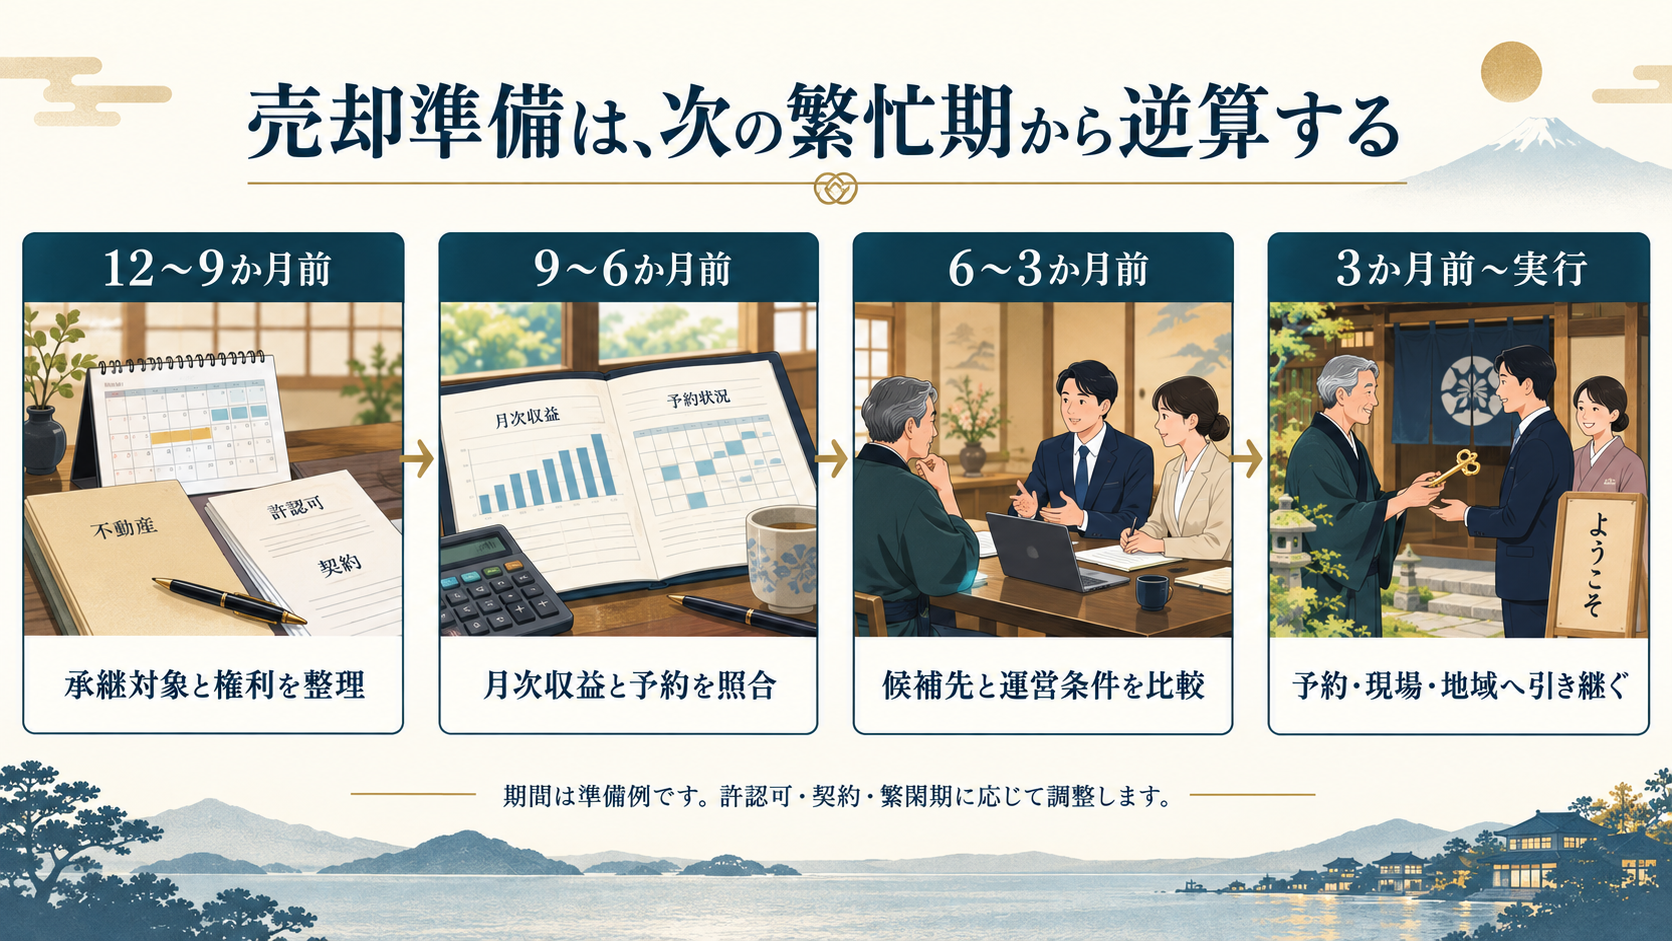
観光事業の準備期間を「一般に何か月」とだけ捉えると、営業の都合と合わなくなります。春休みや連休、夏季、紅葉、雪の時期など、稼働が集中する時期は事業によって異なります。主要旅行会社の次年度商品造成、料金契約、施設の賃貸借更新、設備点検も別の周期で動いています。それらを一枚の年間予定表に置き、調査や面談、手続に使える時間を見つけます。
12〜9か月前:承継対象と関係者を確認する
この段階では、所有するもの、借りているもの、運営を受託しているものを整理します。株式と名義、親族間の貸借、施設の境界や利用範囲、重要な契約を確認し、判断に時間がかかる項目を探します。売却理由と優先条件を書き、経営者一人で決められる事項と、株主・家族等と調整する事項を区別します。
ここでの成果は、完璧な資料集ではなく、未確認事項の地図です。例えば、駐車場の利用契約の更新時期が近いなら、先にその条件を確認する価値があります。新しい宿泊プランへ大きく広告費を使う前に売却を考えるなら、その費用と将来予約をどう説明するかを決めます。価値を高く見せるために投資するのではなく、必要性と回収の考え方を説明できるようにします。
9〜6か月前:数字を同じ基準で追えるようにする
月別の会計実績、予約・催行実績、販路の手数料、主要な人員配置、設備の支出を並べます。集計範囲や名称の違いを整理し、売上が増減した理由を説明する短い月次メモを残します。繁忙期の好調だけを示すのではなく、閑散期の固定費と資金繰りも含めます。比較する年に休館や大きな催事があれば、その期間を明示します。
将来の予約を持っていることと、提供する能力があることは別です。販売済み客室、催行予定本数、必要な資格者、食材や外注の確保状況を照合します。予定が埋まっていても、人員不足で提供できない商品があるなら、販売を調整する必要があります。その対応を含めて、買い手に引き継ぐ営業計画を作ります。
6〜3か月前:面談に使う問いを整える
候補先との面談では、自社の魅力を話す時間だけでなく、相手の運営方針を聞く時間を取ります。自社の地域で誰が責任者になるか、繁忙期の応援人員をどう用意するか、修繕や広告を誰が決裁するか、予約済み商品の変更が必要になったらどう対応するか、といった質問です。抽象的な相乗効果を、実際の運営の約束へ近づけます。
提出する資料は、作成日と変更履歴を管理します。候補先ごとに異なる数字を渡してしまうと、更新の理由を説明する負担が増えます。共通の基準資料と、候補先から追加で依頼された資料を分けます。開示先や連絡窓口を絞る判断は、秘密保持だけでなく、現場に複数の指示が届かないためにも役立ちます。
3か月前〜実行:営業と決済の予定を重ねて点検する
契約・許認可・金融機関・賃貸人等の対応、予約と前受金の確認、人材とシステムの引継ぎを、実行日に向けて並べます。引継ぎ前日に何を確定し、翌日に何を照合するかを決めます。例えば予約件数と前受残高は同じ基準時刻で確認し、前日夜に入った予約の扱いも手順に含めます。端末、鍵、管理者権限、緊急連絡先の受渡しも担当を明確にします。
売主の退任日、代金決済日、施設の引渡日、営業許可等の効力がそろわない構成もあり得ます。その場合に、誰が営業し、売上・費用・事故対応を負担するかを確認します。許認可が必要な手続を決済後の形式的な届出と決めつけず、効力の発生条件に沿って日程を組みます。12か月という期間は準備例であり、案件によって延びる場合も短くなる場合もあります。
当センターは、準備の進み具合を資料の冊数だけで評価しません。「予約が入る」「サービスを届ける」「支払う」「困ったときに判断する」という四つの仕事を、次の担当者が引き継げるかを確認します。詳しい進行は相談から承継までの案内を参考に、自社の繁閑期と希望時期に合わせて組み立ててください。
15.観光事業の売却前によくある12の疑問
Q1.売却するか決める前でも、価格の考え方を相談できますか。
できます。最初から希望額を決める必要はありません。所有と運営の範囲、直近の収支、今後の投資、借入や保証、引退後の希望から整理します。価格を知る目的が、親族承継との比較なのか、大規模修繕の判断なのかによって、先に調べる事項も変わります。相談と売却の決定は別の段階です。
Q2.小規模な旅館や体験事業にも買い手は見つかりますか。
規模だけで可能性は決まりません。地域へのアクセス、商品、リピーター、運営者、収益、権利関係などから検討します。特に小規模事業は、代表者個人の仕事と会社として残る機能を分けて説明することが大切です。候補先の関心があっても、人員や設備の負担によって条件が合わない場合があるため、紹介や成約が確約されるわけではありません。
Q3.建物を保有したまま、運営会社だけ売ることはできますか。
所有関係と取引構成によって検討できます。賃貸を継続する場合は、契約期間、賃料、更新、修繕、原状回復、担保等を確認し、その賃料を負担した後の会社の収益で評価します。建物を保有することで残る投資や責任も把握してください。運営会社の価格と不動産の価格は、同じ前提で足し引きできるかを確認する必要があります。
Q4.予約が一年先まで入っていれば、その分だけ高く売れますか。
予約の確定度、取消条件、料金、必要原価、手配先、提供能力によります。前受代金を受領済みでも、将来のサービスと返金の義務が残る場合があります。仮押さえや重複を除き、実行後に誰が対応する予約かを分けて示します。予約残高は将来売上の参考になりますが、その全額が追加の利益や株式価格になるわけではありません。
Q5.観光M&Aの評価倍率には、決まった相場がありますか。
観光という広い括りに一つの倍率を適用することはできません。宿泊運営、旅行手配、不動産保有、レジャー施設では、利益の構造と必要資本が異なります。公開された倍率の分布は、対象業種、件数、集計条件、企業価値と利益の定義を確認して参照します。本記事の3倍・4倍・5倍は説明用の仮定であり、成約価格を保証する値ではありません。
Q6.赤字の年度がある場合、売却を諦めるべきですか。
赤字の理由と、承継後に続く費用・収益を分けて検討します。休館や一時的な支出の影響か、通常営業でも採算が合わないのかで見方が変わります。改善案には、担当者、必要資金、実行時期が必要です。単に赤字費用を除いた計算を出すのではなく、通常必要な人員や賃料等を含めて継続できる利益を説明します。
Q7.旅行業登録や旅館業許可はそのまま引き継げますか。
許認可の種類と取引方法によって異なります。旅館業の事業譲渡に関する事前承認制度と、旅行業の登録、住宅宿泊事業の届出は同じ手続ではありません。株式譲渡でも、役員等の変更に伴う手続や登録・許可の要件を確認します。効力が続く条件と営業開始までに必要な手続を所管窓口で確認し、実行日から逆算します。
Q8.予約サイトの評価やアカウントも譲渡できますか。
サービスごとの契約と運用を確認します。施設、契約法人、振込口座、管理者、掲載情報の変更が、評価やアカウントの継続へどう影響するかを、予約サイトの窓口へ確認してください。良い評価は営業力の材料ですが、すべての権限や履歴が同じ状態で移ると断定して価格を決めないようにします。
Q9.従業員や地域へ知らせる時期は、成約後でよいですか。
一律には決められません。雇用や契約の承継に必要な説明・同意、許認可、地域との協議等が、実行前に必要になる場合があります。情報漏えいへの配慮と、必要な手続を両立させるため、相手ごとに説明内容・担当者・時期を整理します。誰かに伝えることで他の関係者へ広がる可能性も見込み、説明の整合を取ります。
Q10.会社を売れば、経営者保証も自動的になくなりますか。
自動的にはなくなりません。売買契約で解除を約束することと、金融機関等との手続が完了することは別です。保証先、担保、解除や差替えに必要な条件を確認し、実行前に何を確認するか、解除できない場合にどうするかを定めます。売主個人の資産や生活設計に関わるため、価格とは別の重要条件として扱います。
Q11.売却後はどれくらい引継ぎに関わる必要がありますか。
代表者が担っている業務と、買い手の体制によります。繁忙期の運営、団体商品の手配、仕入交渉、地域活動など、季節をまたいで確認する仕事もあります。期間だけでなく、業務、稼働日、判断権限、報酬、終了条件を協議します。新体制が通常業務と例外処理を担える状態を目標にし、無期限の相談対応にしないことが大切です。
Q12.相談から売却までに必要な費用は、すべて0円ですか。
当センターへ譲渡企業様が支払う相談料、着手金、中間金、月額報酬、成功報酬は0円です。ただし、税金、登記等の公的費用、個別に依頼する専門家の報酬等は別途発生する場合があります。依頼前に対象業務と負担者、金額、支払時期を確認してください。譲受企業様の報酬は別の契約条件によります。
16.初回相談では、次の経営者へ託したいことを伝える
初回に用意するのは、詳細な顧客名簿や完全な評価資料でなくても構いません。業種と大まかな地域、所有と運営の関係、売却を考える理由、希望する時期、特に気になっている課題を短く整理します。会社名・施設名・電話番号は相談フォームでは任意です。特定の施設だと分かる固有情報は、必要性と共有方法を確認してから扱います。
「次の繁忙期までは自分が現場を担いたい」「建物は家族で保有したい」「従業員の働く場所を残したい」など、価格以外の希望もお知らせください。支援範囲、契約期間、費用、情報開示、利益相反への対応を確認し、何から調べるかを決めます。サービスの考え方は当センターについて、情報の扱いは情報セキュリティ方針に掲載しています。
観光事業の価値を伝える資料は、経営者が築いた信頼を、次の担当者が引き継げる説明へ変えるものです。月次の数字、予約、契約、現場の仕事、地域の協力関係をつないで整理すると、希望に合う相手と話し合う材料が増えます。売却の決定前から、観光事業の売却・承継を相談する窓口をご利用いただけます。
参考文献・公開資料
以下は2026年9月14日までに確認した公的資料と取引当事者の開示です。統計の対象期間・速報区分、制度の施行時期、取引の公表日と実行日を分けて参照しています。
- 日本政府観光局(JNTO)の2026年7月推計
- 観光庁の宿泊旅行統計
- 国内旅行消費の第1次速報
- インバウンド消費の第1次速報
- 観光庁の基本計画の概要
- 観光庁の旅行業法概要
- 旅館業の事業譲渡に関する厚生労働省資料
- 厚生労働省の承継手続の説明
- 旅行業法施行要領
- 観光庁の住宅宿泊事業者向け案内
- 住宅宿泊事業法FAQ集
- 貸切バスの譲渡譲受認可申請の案内
- 厚生労働省の改正案内
- 宿泊業の経営ガイドラインに基づく登録制度の手引き
- 事例Aの株式譲渡発表
- 事例Aの実行後の報告
- 事例Bの取引内容を記載した決算短信
- 事例Bの経営引継ぎ発表
- 事例Bの後日の体制変更発表
- 事例Cの基本合意発表
- 事例Cの資産譲渡を記載した報告書
- 事例Cの合弁事業開始発表
- 公表されている集計方法と数値
- 中小企業基盤整備機構の価格評価の解説
- 国税庁の株式等の譲渡課税の案内
- 同委員会の通則編
- 中小M&Aガイドライン
- 観光庁・宿泊業の経営ガイドラインに基づく登録制度
- 観光庁・宿泊旅行統計調査