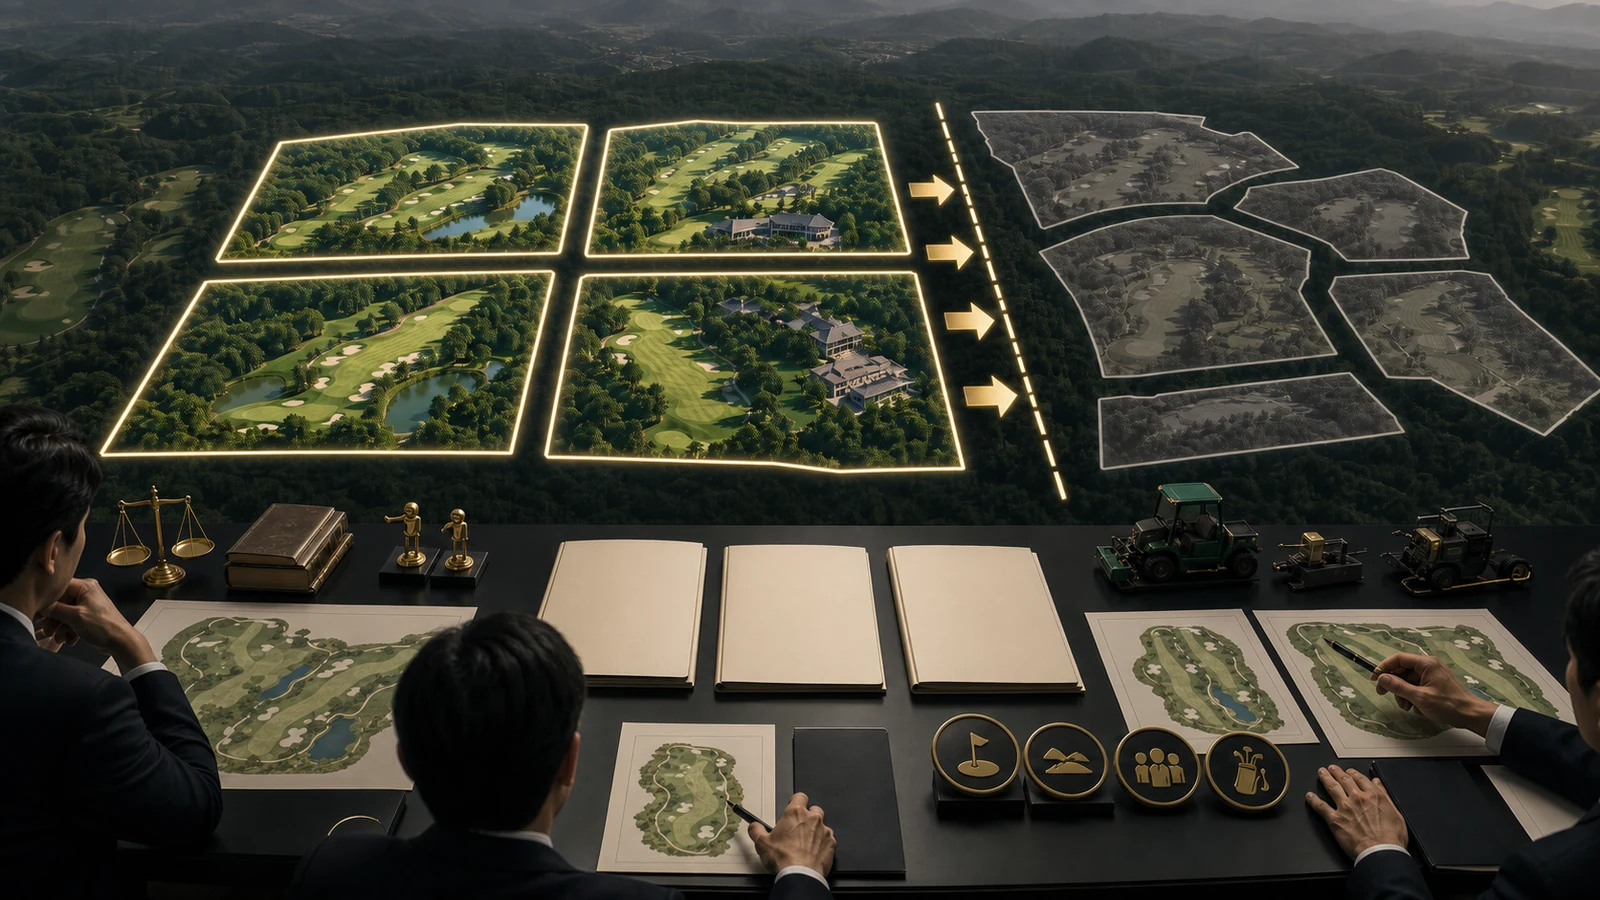
ゴルフ場M&Aの取引構造を学ぶ題材として、リソルによる東急不動産傘下三社・四ゴルフ場の取得を取り上げます。本件は四施設を一つずつ直接取得した案件ではありません。三社の全株式取得と、TLCゴルフリゾートが保有・運営していた対象外八コースを売主側へ事前に切り出す会社分割を組み合わせた点に特徴があります。
本稿では、2022年6月29日の決議・契約、2023年2月・3月の取得実行予定、2023年2月1日・3月1日の運営開始を区別します。取得価額と対象会社の過去財務は非開示であり、推計で補いません。会員、土地、環境、設備、人材等は本件の問題を示すのではなく、複数ゴルフ場M&Aで一般に確認する実務として解説します。
1.公表事実:3社の全株式取得で4ゴルフ場を承継した案件
リソルホールディングスは2022年6月29日開催の取締役会で、連結子会社のリソルによるTLCゴルフリゾート、三木よかわカントリー、関西カントリーの株式取得を決議し、同日、売主の東急不動産と株式譲渡契約を締結しました。取得後の議決権所有割合は3社とも100%となる計画でした。これが本件を理解する出発点です。
取得対象の施設は、当時の名称で有田東急ゴルフクラブ、望月東急ゴルフクラブ、三木よかわカントリークラブ、関西カントリークラブの計4コースです。施設数は四つですが、法的には四つの施設を個別に買う資産譲渡ではなく、三つの運営会社の株式取得でした。『4ゴルフ場取得』と『3社買収』は視点の違う、両立する説明です。
適時開示に記載された取得株数は、TLCゴルフリゾートが28,201,887株、三木よかわカントリーが1,000株、関西カントリーが1,000株です。株式数は各社の資本構成を表す情報であり、施設数や企業価値にそのまま換算できません。取得価額は守秘義務により非開示で、対象会社の直近三年間の経営成績・財政状態も非開示でした。
TLCゴルフリゾートは開示時点で十コースを保有・運営していました。しかし、リソルが十コースすべてを取得したわけではありません。株式譲渡前に、本件対象外の八コースを東急不動産が新設する子会社へ会社分割で承継し、有田と望月の二コースを残したTLCゴルフリゾートの株式を取得する設計でした。この切出しが本件の重要な特徴です。
開示時点の取得実行予定は、三木よかわカントリーと関西カントリーが2023年2月、TLCゴルフリゾートが2023年3月でした。取得後の公式資料と沿革では、関西カントリークラブと三木よかわカントリークラブが2023年2月1日、有田と望月が同年3月1日にリソルグループで運営を開始したことを確認できます。予定と実績を分けて記載します。
運営開始後、有田東急ゴルフクラブは有田リソルゴルフクラブへ、望月東急ゴルフクラブは望月リソルゴルフクラブへ名称を変更しました。三木よかわカントリークラブと関西カントリークラブは名称を維持しました。2022年12月の発表では、四施設取得による運営15コースへの拡大が計画として示されました。
| 項目 | 公表内容 | 読み方 |
|---|---|---|
| 買い手 | リソルホールディングス連結子会社のリソル | 親会社と取得主体を区別 |
| 売り手 | 東急不動産 | 3社株式の売主 |
| 法的対象 | TLC、三木よかわ、関西の3社全株式 | 4資産の直接譲渡ではない |
| 施設 | 有田、望月、三木よかわ、関西の4コース | 取得前名称で取引範囲を表示 |
| 切出し | TLCの対象外8コースを会社分割で切出し | 全10コース取得ではない |
| 非開示 | 取得価額、3社の過去3年の経営数値 | 推計を確定事実にしない |
2.2022年6月29日の決議から2023年3月の運営開始まで
案件の日付は一つではありません。2022年6月29日は、リソルホールディングス取締役会で株式取得を決議し、リソルが東急不動産と株式譲渡契約を締結した日です。この日を4コースの運営開始日とするのは誤りです。M&A記事では、決議、契約、クロージング、商号・ブランド変更、現場運営開始を分けなければ、責任や統合時期を読み違えます。
同日の適時開示は、三木よかわカントリーと関西カントリーの株式取得実行を2023年2月、TLCゴルフリゾートを2023年3月と予定していました。月単位の予定であり、将来の実績を記したものではありません。DDではこの予定から逆算し、対象外八コースの会社分割、許認可・契約、会員告知、従業員、システム移行を整える期間を置いたと読めますが、非公表の作業内容を断定はできません。
公式沿革と運営開始資料で確認できる実績日は、関西カントリークラブと三木よかわカントリークラブが2023年2月1日、有田と望月が2023年3月1日です。二段階の運営開始になっているため、買い手側は一度に四施設を切り替えるのではなく、少なくとも外形上は二つの時点で受入れを行いました。段階化がどのような社内判断で選ばれたかは公表資料だけでは分かりません。
有田と望月は、2023年3月1日の運営開始に合わせてリソルの名称を冠するブランドへ変わりました。一方、三木よかわと関西は名称を維持しています。名称変更日、会社の株式取得日、現場の雇用・契約の移行日が同一だったかは資料ごとに確認が必要です。ウェブ記事で後年の名称を過去の取引説明へ遡及させると、対象を誤認させます。
時系列を作る際は、公表日と効力発生日を分けます。プレスリリースが前日に出た場合でも、契約、運営、会員規約、請求名義が変わる日は別かもしれません。公式資料の本文に『予定』『開始』『変更』のどの表現があるかを読み、推測部分には『考えられる』『一般には』という分析ラベルを付けます。これが事例記事の再現性を高めます。
売り手・買い手が自社案件でこの手法を使うなら、タイムラインに会社法上の手続、契約の前提条件、従業員説明、会員通知、予約受付、決済名義、保険、看板、ドメインを重ねます。ゴルフ場は予約が数か月先まで入り、競技会や法人コンペもあるため、クロージング日にすべてを切り替える発想ではなく、影響を受ける顧客行動から逆算します。
| 日付 | 公式資料で確認できる事項 | 区分 |
|---|---|---|
| 2022年6月29日 | 取締役会決議・株式譲渡契約締結 | 決議・契約 |
| 2023年2月(予定) | 三木よかわ・関西の株式取得実行予定 | 開示時点の予定 |
| 2023年2月1日 | 三木よかわ・関西の運営開始 | 公式資料で確認できる実績 |
| 2023年3月(予定) | TLCの株式取得実行予定 | 開示時点の予定 |
| 2023年3月1日 | 有田・望月の運営開始、名称変更 | 公式資料で確認できる実績 |
3.対象外8コースを会社分割で切り出す取引範囲の設計
本件の最も特徴的な点は、TLCゴルフリゾートの会社自体を取得しながら、その会社が当時運営していた十コースのうち二コースだけを取引範囲に残したことです。売主側が新設する子会社へ対象外八コースを株式譲渡前に会社分割で承継させることで、有田と望月を持つTLCの株式をリソルが取得する構造でした。これは会社単位と施設単位の境界を調整するカーブアウトです。
会社分割を使う理由を本件資料だけから断定はできません。一般には、対象事業に属する資産・負債・契約・従業員等を分割計画または契約に基づき承継させ、取得対象会社へ必要な事業だけを残す設計が考えられます。しかし、何が対象外八コースとともに移り、何がTLCへ残ったかという個別明細は公表されていません。本稿は推測で補完しません。
カーブアウトDDでは、施設名が記載された固定資産だけでなく、本部機能と共通契約を洗い出します。会員管理、予約、ウェブ、会計、人事、購買、芝管理、農薬、保険、車両、電話、メール、商標、ポイント、法人契約が十コース共通なら、二コースを残すだけでは運営できません。どの契約を分割し、新規契約し、一定期間売主からサービス提供を受けるかを決めます。
債権債務の切分けでは、プレー予約の前受金、コンペの申込金、年会費、会費、預託金、商品券、ポイント、未収金、仕入債務、修繕保証などを発生日と利用施設で紐付けます。共通会員が複数コースを使える場合、施設別残高だけでは配分できません。法的な承継、会計上の認識、顧客への履行主体を三つの表で一致させます。
従業員は所属会社だけでなく、実際の勤務施設、本部兼務、応援勤務、社宅、退職給付を確認します。会社分割に伴う労働契約承継法上の通知・異議等の手続が関わる場合は、対象事業への主従事性を含め専門家と検討します。本件で誰がどちらへ承継されたかは非公表であり、一般論を本件の人事事実として書いてはいけません。
税務・許認可・不動産も会社分割と株式取得で扱いが異なり得ます。適格性、登録免許税、不動産取得税、欠損金、許認可の承継、契約上の同意などを部門別に検討し、株式取得日から逆算します。記事で『会社分割ならすべて自動承継』と説明せず、分割計画・契約、法令、個別契約を確認する必要があると示すのが適切です。
カーブアウト境界表に置く九つの列
- 資産・設備と設置場所
- 負債・引当・偶発債務
- 顧客・会員契約と前受残高
- 仕入・保守・委託・保険契約
- 従業員・出向・兼務・社宅
- 許認可・届出・自治体協定
- システム・データ・ドメイン・電話
- 知的財産・名称・販促素材
- 移行サービス・担当・終了条件
4.3社の株式取得と4施設の運営統合を別レイヤーで読む
法務デューデリジェンスの単位は三社ですが、現場統合の単位は四施設です。TLCゴルフリゾートには有田と望月の二コースが残る計画で、他の二社はそれぞれ三木よかわ、関西を運営していました。会社別に契約・税務・労務を確認しつつ、施設別に会員、設備、予約、地域関係を確認しなければ、どちらかの視点が欠けます。
一社二施設の場合、本部共通費の配賦と施設別損益を区別します。人事、経理、営業、システムの費用をどの施設が負担してきたか、カーブアウト後に配賦基準が変わるかを確認します。公表財務がない本件について数値は断定できませんが、一般の買い手は、会社の試算表を施設別の来場者数、売上、仕入、電力、散水、修繕と照合する必要があります。
三社を取得すると、取締役会、経理、税務、銀行、保険、規程、内部統制が三組残ります。すぐに合併するのか、法人を維持して運営標準だけ統合するのかで、コストとリスクは変わります。許認可、借地、会員契約、税務、ブランドの都合から法人を維持する場合もあり得ますが、本件での組織再編方針は公表資料の範囲を超えるため推測しません。
四施設を一括して扱うメリットとして、購買、予約基盤、営業、設備保全、研修を共通化できる可能性があります。一方、芝種、気候、地形、会員文化、競技日程、商圏は施設ごとに異なります。標準化で効率を追う項目と、現地判断を残す項目を分けます。共通化率そのものを成功指標にすると、現場品質や地域との関係を損ねるおそれがあります。
情報管理では、三社の顧客データを一つのCRMへまとめる前に、利用目的、会員規約、共同利用、委託、同意、保管期間を確認します。同じ買い手グループになったから、各社の顧客へ自由に横断販促できるとは限りません。データの法的主体とシステムのテナントを区別し、統合しない選択も含めてプライバシーを設計します。
投資委員会資料では、三社×四施設のマトリクスを作ります。縦軸を会社、横軸を施設とし、雇用主、土地建物、許認可、会員制度、銀行口座、システム、ブランド、収益責任を埋めます。空欄は『共通』ではなく未確認として扱います。この表が、法的クロージングと運営Day 1をつなぐ中核資料になります。
| レイヤー | 主な単位 | 確認事項 |
|---|---|---|
| 株式・会社 | 3社 | 株主、契約、税務、債務、統制 |
| 施設・営業 | 4コース | 会員、予約、設備、地域、収益 |
| カーブアウト | TLCの10から2を残す | 共通機能と対象外8の境界 |
| ブランド | 改称2・維持2 | 告知、検索、会員理解 |
| 統合 | 複数コースの運営体制 | 共通化と地域性のバランス |
5.公式発表の取得目的を、事実と経営上の読み解きに分ける
リソルホールディングスの適時開示は、ゴルフ事業をグループの主要事業の一つとして位置づけ、全国でゴルフ場を運営してきた背景を説明しています。四施設の取得により事業基盤を拡充する趣旨が公表されています。公式資料に記載された目的と、第三者が考える収益シナジーを混ぜず、まず会社自身の説明をその時点の情報として読みます。
2022年12月のリソル公式発表では、新たな四ゴルフ場を加え、運営15コースへ拡大する計画が示されています。施設数の増加は確認できますが、それだけで売上、利益、会員数、稼働率の改善を証明するものではありません。買収成果を評価するには、取得前後の同一基準データ、投資額、季節、価格改定、天候などを別途確認する必要があります。
地理的には、有田、望月、三木よかわ、関西という異なる地域の四施設が加わりました。一般論として、複数商圏へ展開すれば天候や季節の偏りを分散できる可能性がある一方、移動距離と管理の複雑さが増えます。本件でどの程度の分散効果や送客効果が実現したかは公表資料だけでは確認できないため、効果を断定しません。
買い手がホテル、リゾート、ゴルフ等の事業を展開する場合、宿泊とプレー、法人営業、会員特典を組み合わせる余地は一般にあります。しかし、顧客データ、価格、予約枠、ブランド、旅行業法等の確認なしにセット販売できるわけではありません。シナジーは『できることの一覧』ではなく、法令・契約・設備容量・顧客需要を満たす施策ごとの事業計画にします。
売り手側の目的は、今回参照した資料だけから詳細に読み取れません。対象外八コースを残し四施設を譲渡範囲とした背景を、推測で『選択と集中』などと断定しないことが重要です。公表資料が述べる取引当事者、対象、日付、方法と、編集部が示す一般的なカーブアウト論点を明確に分けます。
M&A事例から自社の戦略を考える際は、施設数の模倣より、取得理由をKPIへ落とします。商圏拡大なら新規来場者と再訪、会員基盤なら継続と相互利用、運営効率なら一人当たり業務と品質、宿泊連携なら送客経路と粗利益を測ります。買収前にベースラインがなければ、成果を天候や市場回復と区別できません。
6.非開示の取得価額と財務数値を、推計で埋めない評価姿勢
本件の取得価額は、売主との守秘義務を理由に非開示とされました。また、対象三社の最近三年間の経営成績および財政状態も非開示です。したがって、公表資料だけでEBITDA倍率、土地含み益、預託金控除、のれん、投資回収年数を計算することはできません。類似案件の倍率を当てはめて本件価格と表示するのも避けるべきです。
ゴルフ場の評価では、会計上の営業利益だけでなく、会員年会費、ビジターのプレー収入、キャディ、乗用カート、練習場、ショップ、レストラン、コンペ、宿泊連携など収益源を分解します。平日・休日、季節、天候、予約経路、会員・ビジター別の単価と来場者数を掛け合わせ、偶発的な大会や一時休業を正常化します。これは一般的な評価手順であり、本件の実績値ではありません。
費用は人件費、芝・樹木管理、農薬・肥料、散水、電力、燃料、カート、設備保守、固定資産税、借地料、保険、レストラン、予約手数料を施設別に見ます。オーナー関連費用や本部配賦を正常化する際は、買収後に必要な共通費をゼロにしません。カーブアウトによって失われる売主本部サービスを、新規採用、システム契約、移行サービスへ置換します。
設備投資は、通常修繕、競争力維持、法令・安全対応、成長投資へ分けます。クラブハウス屋根、厨房、浴室、空調、受変電、橋、法面、排水、散水、井戸、池、カート道路、芝管理機械、カートは耐用年数と状態が異なります。過去の修繕不足で利益が高く見える場合、将来CAPEXを控除しますが、同じ支出をEBITDAと企業価値の両方から二重に引かないようにします。
会員預託金、前受年会費、商品券、ポイント、予約前受、退職給付、原状回復、環境対応など、企業価値からネットデット類似項目として調整するか、運転資本として扱うか、将来キャッシュフローへ入れるかを定義します。同じ残高でも法的性質と返還時期で扱いは変わります。本件のこれらの残高は公表されていないため、個別数値を想定しません。
取引価格を非開示にすることは、直ちに問題があることを示すものではありません。開示規則と守秘義務の範囲で公表される情報には限界があります。外部読者ができるのは、確認できる事実と確認できない事項を分けることです。案件当事者はデータルームで詳細を検証し、記事執筆者は非公表部分を推測で埋めず、評価手法を一般論として提示します。
| 評価項目 | 主なドライバー | 注意点 |
|---|---|---|
| 営業収益 | 会員・ビジター、単価、来場、付帯 | 天候・大会・休業を正常化 |
| 運営費 | 人員、芝、電力、委託、本部 | カーブアウト後の不足費を追加 |
| 維持CAPEX | 建物、排水、機械、カート | 利益と価値で二重控除しない |
| 債務類似 | 預託金、前受、退職、環境 | 法的性質と支払時期を確認 |
| 非開示事項 | 価格、三社の過去財務 | 本件数値を推計で断定しない |
7.会員制度・預託金・競技会を、顧客関係として承継する
ゴルフ場M&Aで会員は単なる顧客名簿ではありません。会則、入会契約、会員区分、預託金、年会費、名義変更、相続、利用権、予約優先、競技参加、同伴・紹介、休会、除名など、多層の権利義務があります。株式取得で運営会社が同じ場合でも、支配変更、名称変更、料金・予約制度の変更が会員の期待へ影響します。
DDでは会員台帳と会計残高を照合します。正会員、平日会員、法人会員、家族会員など区分別の人数、稼働、平均年齢、未収年会費、預託金額、返還請求、名義変更待ち、係争を確認します。退会済みなのに台帳へ残る人、会計に残高があるが連絡不能の人など例外を抽出します。本件の会員数・預託金は非公表であり、ここは一般的な確認項目です。
預託金は契約書、会則、入金、返還期限、据置、延長合意、返還実績を人ごとに見ます。会計上の表示だけで返還義務の有無や時期を決めず、法的性質を弁護士と確認します。返還請求が集中するシナリオを資金繰りへ入れ、加入時の原本不足や名義変更の長期滞留を是正計画にします。過去の取扱いを一方的に変更してはなりません。
競技会、ハンディキャップ、クラブ委員会、キャプテン、月例会は地域コミュニティの一部です。運営標準化のために日程や規則を急に変えると、会員価値を損ねる可能性があります。規程と過去運用、委員の任期、表彰、予約枠、競技データの管理者を確認し、名称変更がある施設では旧名称の記録を検索できる状態で承継します。
法人会員と企業コンペは、営業担当者個人の関係に依存することがあります。契約更新、利用券、請求、参加者情報、景品、バス、宴会、雨天取消しを台帳化し、キーパーソン退職時にも対応できるようにします。複数コースの相互利用を提案する場合、既存会員の予約枠や料金が不利益にならないかを先に試算します。
会員への説明は、法律上必要な通知だけでなく、信用維持の工程です。株主変更、運営会社、名称、予約方法、会員権、預託金、年会費、連絡先について、変わる事項と変わらない事項を分けます。未決定の値上げや統合を憶測で否定せず、決定プロセスと次回案内日を示します。問い合わせログを統合チームへ毎日返し、FAQを更新します。
会員DDで確認したい十二項目
- 会員区分・人数・稼働・平均年齢
- 会則・入会契約・過去改定
- 預託金残高・期限・返還請求
- 年会費・未収・前受・返金
- 名義変更・相続・休会・退会
- 予約優先・同伴・相互利用
- 競技会・委員会・ハンディキャップ
- 法人会員・コンペ・利用券
- 紛争・苦情・行政相談
- 個人情報の利用目的・共同利用
- 名称変更時の告知と証書
- Day 1問い合わせとエスカレーション
8.土地・建物・コース設備を、所有と使用権に分けて確認する
ゴルフ場は広大な土地と多数の設備で営業するため、会社の株式を取得しても、すべての土地建物を対象会社が所有しているとは限りません。自社所有、借地、地上権、使用貸借、自治体・第三者との契約を筆ごとに確認します。登記、固定資産台帳、公図、測量、現況、境界、進入路を重ね、コースの一部や管理道路が別権利に依存していないかを見ます。
借地は賃料、期間、更新、解除、譲渡・支配変更、原状回復、地主の相続、未登記権利を確認します。株式譲渡で契約当事者が同じでも、チェンジ・オブ・コントロール条項や通知義務がある場合があります。地主との長年の口頭了解に依存する通行、散水、伐採があれば、書面化の可否と関係維持を検討します。
クラブハウス、レストラン、厨房、浴室、ロッカー、受変電、空調、給排水、消防、エレベーター、駐車場、練習場を建物別に確認します。築年だけで状態を判断せず、法定点検、修繕履歴、漏水、耐震、アスベスト等の調査、更新見積を見ます。会員や来場者の動線を止めずに工事できるか、休業と仮設の費用も事業計画へ入れます。
コース側では、ティー、フェアウェイ、グリーン、バンカー、樹木、橋、法面、カート道路、排水、池、井戸、ポンプ、散水管を地図へ落とします。地下配管は図面が古く、現場担当者の記憶に依存することがあります。漏水量、ポンプ能力、渇水時の運用、豪雨後の復旧履歴を確認し、更新を一括工事ではなく優先順位と停止影響で計画します。
芝管理機械、乗用カート、整備設備は台数だけでなく、型式、取得年、稼働時間、故障、リース、保守、部品、充電設備を確認します。売主グループの包括リースや共同購買に含まれる機器が対象会社へ残るかをカーブアウト表へ入れます。車両・機械の所有名義と現物ラベルが違う場合、クロージング前に引渡し対象を確定します。
本件四施設の不動産・設備の個別所有関係や状態は、公表資料から確認できません。本稿の説明を、特定施設に借地や修繕問題があったという記述として読んではいけません。実際の案件では、技術、法務、環境、保険、会計の専門家が同じ資産番号を使い、所有、状態、債務、投資を一つの台帳で共有します。
| 資産群 | 法務DD | 技術・財務DD |
|---|---|---|
| 土地・進入路 | 所有、借地、境界、通行 | 現況、地形、取得・賃料 |
| クラブハウス | 建築・消防・契約 | 状態、休業、更新CAPEX |
| コース・法面 | 土地権利、協定 | 排水、災害、補修 |
| 水・散水 | 水利、井戸、排水 | 容量、漏水、ポンプ更新 |
| 機械・カート | 所有、リース、担保 | 稼働、部品、更新台数 |
9.水・農薬・土壌・災害を、環境と営業継続の両面で調べる
ゴルフ場の環境DDでは、過去のイメージで危険と決めつけず、使用物質、量、保管、散布記録、排水、測定、事故、行政対応を証拠で確認します。農薬や肥料は法令・ラベル・自治体ルールに従い、資格・教育・保護具、保管庫、在庫、空容器、委託業者を点検します。本件四施設の違反や汚染を示す公表情報ではなく、一般的な確認事項です。
水源は井戸、河川、池、上水など施設ごとに異なり、権利、許可、契約、地域慣行が関わります。取水量、渇水制限、水質、ポンプ、電力、貯水、散水区域を確認し、気候変動や設備故障で必要量を確保できないシナリオを作ります。排水は流域、処理、測定、豪雨時の越流、近隣への影響を図面と現場で見ます。
土壌・地下水では、農薬だけでなく、燃料タンク、整備場、洗車、旧廃棄物置場、建材等の履歴を確認します。法的義務がある調査と、取引上のリスク評価として行う調査を区別し、サンプリングは土地所有者の許可と専門家の計画に基づきます。調査を急ぐあまりコースを損傷したり、顧客へ不要な不安を広げたりしない情報管理も必要です。
自然災害は洪水、内水、土砂、地震、強風、落雷、積雪、凍結、山火事等を立地別に評価します。ハザードマップと過去被害、休業日、復旧費、保険支払、法面点検、倒木、避難を確認します。広い屋外施設では同じ市町村内でも高低差が大きいため、住所一点のリスク判定では足りません。ホール、管理棟、進入路ごとに弱点を地図化します。
近隣住民、自治体、水利組合、土地所有者との関係も重要です。散布、騒音、照明、交通、排水、樹木、野生動物に関する苦情や協定、定期説明、地域雇用を確認します。担当支配人だけが口頭で維持している関係は、交代時に途切れます。連絡先、合意、未解決事項を引継ぎ、Day 1前後に相手の事情を尊重した挨拶を行います。
環境所見は、違反の有無、直ちに安全確保が必要な事項、調査追加、維持管理、長期CAPEXへ分けます。可能性だけで最大費用を価格から控除せず、専門家の範囲調査とシナリオを用います。保険の補償、免責、既知事象、告知義務も確認します。売り手は記録不足を隠すより、現場知識と測定計画を示す方が不確実性を下げられます。
| 論点 | 確認する証拠 | 取引への反映 |
|---|---|---|
| 農薬・肥料 | 購入、在庫、散布、教育、保管 | 是正、運用費、安全 |
| 水・排水 | 権利、許可、測定、設備、苦情 | 供給制約、CAPEX、協定 |
| 土壌・燃料 | 履歴、タンク、整備、調査 | 追加調査、補償、費用 |
| 自然災害 | 地図、被害、休業、保険 | 復旧・BCP・価値シナリオ |
| 地域関係 | 協定、面談、未解決、窓口 | 前提条件、引継ぎ、PMI |
10.会員・ビジター・季節・付帯売上を施設別に読む
ゴルフ場の来場者数は、会員とビジター、平日と休日、個人とコンペで分けます。総来場者数が同じでも、料金、予約確度、キャンセル、飲食、キャディ利用、再訪が異なるためです。月別に天候、営業日、クローズ、価格改定、競合、イベントを重ね、単年の好調を永続的な成長と見なさないようにします。本件の施設別数値は公表されていません。
プレーフィーは表示価格と実収入が違います。会員料金、優待、ウェブクーポン、予約サイト手数料、ポイント、昼食付、税・利用税、キャンセルを整理し、来場者一人当たり純収入を経路別に計算します。値上げ余地を見るときは競合比較だけでなく、予約リードタイム、枠の埋まり方、会員への影響、コース状態を確認します。
レストラン、ショップ、練習場、キャディ、レンタル、コンペ商品、ロッカー等の付帯売上は、粗利益と人員を別に見ます。昼食付プランの内部配賦が恣意的だと、プレーと飲食の採算を誤ります。外部委託の場合は売上歩合、最低保証、従業員、在庫、食中毒・保険、契約承継を確認します。
季節性は地域ごとに異なります。積雪、梅雨、猛暑、台風、凍結、日照時間で営業可能枠が変わり、複数地域の施設取得はポートフォリオの季節分散になり得ます。ただし、全国四施設を一つの平均で予算化すると、各施設の要員・水・芝・修繕を見失います。施設別月次計画を作り、グループ全体ではキャッシュと人材応援の可能性を確認します。
法人営業や旅行商品との連携は成長余地になり得ますが、既存顧客を別施設へ移せば元施設の売上が減る可能性もあります。相互送客の純増、カニバリゼーション、移動距離、顧客属性、予約枠をテストします。宿泊パッケージでは、旅行契約、料金表示、取消し、送迎、在庫、収益配分を整え、売上総額だけでなく粗利益を測ります。
予算は基準、悪天候、値上げ失敗、設備停止、成長施策のシナリオに分けます。来場者数と単価を同時に楽観化せず、料金を上げた時の需要変化を感応度で見ます。会員文化を守るための予約枠や競技日程は制約ではなく価値の源泉でもあります。短期のビジター売上だけで長期会員の信用を損なわない意思決定が必要です。
| 収益源 | 数量指標 | 単価・粗利の確認 |
|---|---|---|
| プレー | 会員・ビジター、平休、枠稼働 | 実収入、手数料、税、値引 |
| コンペ | 組数、人数、再予約 | パック、景品、宴会、送迎 |
| 飲食 | 利用率、客数、客単価 | 原価、人員、昼食付配賦 |
| キャディ・カート | 利用率、稼働台数 | 人件費、保守、更新 |
| 物販・練習 | 購買率、打席稼働 | 在庫、委託、粗利益 |
11.予約・会員・決済・ウェブを、四施設で止めずに移行する
ゴルフ場の基幹システムには、予約枠、会員台帳、来場チェックイン、競技、ハンディキャップ、カート、レストランPOS、決済、会計、メール配信、ウェブが含まれます。買収Day 1に必要なのは全機能の統一ではなく、予約客を正しく受け入れ、会員料金を適用し、代金を回収し、問い合わせへ答えられることです。
カーブアウトでは、十コース共通の予約基盤から二コースを分離する場面を想定します。施設コード、会員ID、共通顧客、過去スコア、予約、前受、ポイント、法人契約をどこまで移すかをデータ辞書で定めます。本件で実際に共通システムがどう構成されていたかは非公表ですが、一般の取引ではテナント分離とデータ抽出権が重要になります。
移行テストは件数一致だけでは足りません。将来予約、複数組コンペ、キャンセル待ち、会員同伴、優待、雨天変更、返金、名義変更など例外をシナリオ化します。予約番号を旧・新で紐付け、重複メールや予約消失を検知します。切替直前の差分データを誰が凍結し、いつ取り込み、失敗時にどのシステムへ戻すかを決めます。
名称変更する有田・望月では、旧名称で検索する顧客を新サイトへ案内しつつ、フィッシングと誤解されない告知を行います。ドメイン、検索結果、地図、電話、メール、SNS、予約サイト、ナビ、看板、領収書、カード明細の名義を一覧化します。旧ドメインや旧メールを一定期間維持し、転送ログと問い合わせを監視します。
個人情報は、同じグループになったことだけを根拠に自由に統合しません。会員規約、プライバシーポリシー、利用目的、共同利用、委託、第三者提供、配信同意を確認します。初期のクロスセルは、法的整理と顧客への説明が済むまで限定する判断もあります。退会・配信停止が新システムへ確実に移ることを優先します。
決済では、加盟店契約、端末、入金口座、チャージバック、前受、返金権限、カード情報の取扱いを切り替えます。旧売主の口座へ入金される予約と、新買い手の口座へ入金されるプレーが混在する期間を想定し、日次精算を決めます。手作業でカード番号を控える暫定対応は避け、決済事業者と安全な移行方法を確認します。
| 移行対象 | Day 1の最低条件 | 統合を急がない理由 |
|---|---|---|
| 予約 | 全将来予約、料金、連絡先が検索可能 | 例外と取消しの欠落防止 |
| 会員 | 区分、権利、料金、競技参加 | 規約・個人情報・信頼 |
| 決済 | 正しい名義・口座・返金 | 前受と旧予約の精算 |
| ウェブ・名称 | 旧名から新名へ到達 | 検索資産と詐欺対策 |
| 顧客データ | 利用目的と停止状態を維持 | 無断の横断販促を防止 |
12.支配人・コース管理・キャディ・料飲の技能を承継する
ゴルフ場の運営は、支配人、営業、受付、マスター室、コース管理、機械整備、キャディ、レストラン、厨房、施設管理など多職種の連携で成り立ちます。人員表は正社員・パート・季節雇用・委託を施設別、職種別、シフト別に分け、免許・資格、経験、代替可能性を記録します。人数が足りていても、散水や機械整備を一人しか知らなければ継続リスクです。
株式取得では通常、対象会社との雇用関係が法人ごと残りますが、支配変更に伴う不安やキーパーソンの離職は別問題です。取引情報を守りながら、誰へいつ説明し、継続意向をどう確認するかを計画します。残留ボーナスだけに頼らず、役割、権限、評価、勤務地、報酬、退職金、福利厚生を具体的に説明します。
カーブアウトでは、本部兼務者が対象外八コース側へ残る可能性と、二コース側に残る可能性を整理します。経理、人事、IT、予約、購買、芝管理の専門家が売主本部にいた場合、買収後に四施設だけで同じ業務を回せるとは限りません。移行サービスを置く場合は、対象業務、担当、サービス水準、費用、データ、終了条件を契約化します。
コース管理は土地と季節の知識が重要です。散水の癖、病害、日照、排水、芝の更新、樹木、獣害を熟知する担当者の暗黙知を、図面、作業日誌、農薬・肥料記録、年間カレンダーへ落とします。標準マニュアルを押し付ける前に現場観察期間を設け、危険な属人化だけを優先的に解消します。
キャディやレストラン従業員は、会員との関係や地域雇用を支える存在です。稼働に合わせて人数を機械的に削ると、サービス品質と来場意向へ影響します。指名、研修、ユニフォーム、チップ、送迎、季節変動、外部委託を確認し、会員・ビジター別の需要を予測します。新しいグループの人事制度へ移す時は、不利益変更と説明を専門家と検討します。
本件各社・施設の従業員数、雇用条件、承継方法は公表資料から確認できません。本稿の人材論点は、本件で離職や不足があったことを意味しません。事例を自社へ応用する際は、公開された会社分割と株式取得の構造から、人材の境界を確認すべきだと学び、個別事実はデータルームと本人説明で確認します。
人材承継の90日前から確認すること
- 会社・施設・職種・雇用形態別の人員
- 資格・免許・技能と代替者
- 本部兼務・出向・応援勤務
- 給与・賞与・退職金・有給・福利厚生
- 労働時間・季節・早朝・送迎
- キーパーソンへの説明と継続意向
- 委託会社の支配変更・契約承継
- Day 1の勤怠・給与・緊急連絡
- 暗黙知の図面・日誌・研修への移行
13.許認可・保険・委託・地域契約を法人別に引き継ぐ
ゴルフ場運営には、飲食、酒類、消防、建築、井戸・水利、排水、農薬、廃棄物、車両、ボイラー、浴場、看板など施設に応じた許認可・届出が関わります。どの許可が必要かは設備と自治体で異なるため、固定的な全国共通リストだけで完了にしません。許可名義、対象施設、期限、変更・再申請、行政窓口を一覧化します。
株式譲渡で法人が同じなら許可名義が直ちに変わらない場合もありますが、代表者、商号、役員、支配変更、設備変更の届出が必要なことがあります。会社分割で対象外施設を別法人へ移す部分は、包括承継の可否や個別の承認を法令ごとに確認します。『株式だから不要』『分割だから自動』という一律判断を避けます。
保険は施設賠償、建物・設備、休業、車両、労災、サイバー、役員等を確認し、被保険者、対象地、保険金額、免責、共同保険、事故歴、支配変更通知を見ます。売主グループ包括契約から外れる場合、Day 1午前零時に空白が生じないよう新契約の始期を合わせます。過去事故の請求主体と更新保険料への影響も整理します。
委託契約はレストラン、清掃、警備、設備、コース管理、農薬、廃棄物、IT、予約、キャディ派遣、バス等があります。譲渡禁止、支配変更、解約、価格改定、最低保証、従業員、設備所有、データ返却を確認します。売主グループの一括契約から単独契約へ変わると単価や支払条件が変わるため、正常費用へ反映します。
地域契約には、道路、用水、土地賃貸、自治会、観光協会、スポンサー、学校、地元事業者との書面・口頭の合意が含まれます。契約書がなくても運営に不可欠な関係は、担当者、歴史、相手の期待、未解決事項を引継ぎます。買い手の全国標準を先に通知するのではなく、現地の背景を聞き、変える必要がある事項を共同で整理します。
本件の許認可・保険・個別契約の承継状況は公表されていません。公式発表が運営開始を示すことと、外部読者が個々の許可内容を知ることは別です。記事では、確認できない事項を『問題なし』と推定せず、実際のDDで必要となる一般項目として提示します。
| 契約・許認可 | 株式取得での確認 | 会社分割での確認 |
|---|---|---|
| 行政許認可 | 変更届・支配変更・期限 | 承継可否・再申請・空白 |
| 保険 | 通知、対象地、事故、更新 | 包括契約からの分離 |
| 業務委託 | チェンジ条項、解約、価格 | 対象施設・従業員・設備 |
| 不動産・水利 | 通知・同意・関係維持 | 権利の承継・分割 |
| 地域合意 | 窓口・未解決・説明 | どの法人が履行するか |
14.改称2コース・名称維持2コースから学ぶブランド移行
取得後、有田東急ゴルフクラブは有田リソルゴルフクラブへ、望月東急ゴルフクラブは望月リソルゴルフクラブへ改称しました。三木よかわカントリークラブと関西カントリークラブは従来の名称を維持しました。この差は公式資料で確認できますが、なぜ施設ごとに方針を分けたかという詳細な判断理由までは公表されていません。
ブランド変更には、新しい運営主体を明確にし、グループサービスを伝えやすくする利点があります。一方、旧名称で蓄積した検索、口コミ、会員証、競技記録、ナビ、法人契約、地域の呼称を失うリスクがあります。名称を変えるか維持するかは、知名度だけでなく、商標、契約、顧客認知、地域性、移行費を比較して決めます。
ウェブ移行では旧URLを対応する新ページへリダイレクトし、検索エンジン、地図、予約サイト、SNS、観光協会、電話帳の名称を更新します。旧名称を一定期間併記し、同じ施設だと説明します。別施設へ一律転送すると予約客が迷うため、コース、アクセス、電話、予約確認番号が一致することを検証します。
会員向けには、名称変更の効力日、運営会社、会員権、預託金、年会費、予約、競技、ポイント、カード、連絡先について、変わることと変わらないことを一枚で示します。旧会員証をいつまで使えるか、新しい証書の発行が必要かは契約と運用に合わせます。記念品や看板より先に、権利と予約を説明します。
現場の物理的変更は、入口看板、道路案内、クラブハウス、スコアカード、カート、ロッカー、制服、領収書、印鑑、電話応答、配送先まで及びます。すべてを同日に替える必要はありませんが、旧・新が混在する期間の正しい表記ルールを決めます。廃棄物を抑え、安全標識や法定表示を誤って外さないよう優先順位を付けます。
名称を維持する施設でも、何もしなくてよいわけではありません。ウェブの運営会社表記、プライバシーポリシー、請求名義、問い合わせ、採用、緊急連絡は更新が必要です。顧客にとっての安心は、ロゴの統一より、予約とサービスが変わらず提供され、変更点が正確に説明されることから生まれます。
| 接点 | 改称施設 | 名称維持施設 |
|---|---|---|
| 会員・予約客 | 新旧名称と権利の説明 | 運営主体・連絡先の説明 |
| 検索・地図 | 旧名導線とリダイレクト | 運営情報・公式性を更新 |
| 契約・請求 | 名称・名義・効力日を整理 | 会社・口座の変更を確認 |
| 現地表示 | 段階切替と旧名併記 | 必要な運営表示のみ更新 |
| 口コミ・履歴 | 過去資産を失わない | 同一施設として継続管理 |
15.4コースのDay 1と100日PMIを二段階で設計する
公式資料では、関西・三木よかわが2023年2月1日、有田・望月が同年3月1日に運営開始しました。この二つの実績日は、本件の公表事実です。以下は一般的なPMI設計の解説であり、実際にリソルが行った内部施策を示すものではありません。複数施設取得では、各運営開始日の最低条件と、全体最適の百日施策を分けます。
Day 1の最低条件は、予約受付、会員認証、チェックイン、料金、決済、緊急連絡、保険、従業員シフト、コース安全、飲食衛生、問い合わせです。統合後の新商品や相互送客は後回しにできますが、翌日の予約客を受け入れられない状態は避けなければなりません。施設ごとに責任者と切戻し基準を置き、朝会・夕会で障害を共有します。
最初の十日は、予約欠落、二重請求、会員料金、前受、電話、ウェブ、看板、取引先納品、勤怠、給与を監視します。問い合わせを種類別に集計し、会員規約やブランド説明の不足をFAQへ反映します。問題件数だけで現場を評価せず、早く報告できたことを良い統制として扱います。隠す文化を作ると、小さな誤りが大きな信用問題へ育ちます。
三十日までに、三社四施設の資産・契約・人員・システム台帳を確定し、カーブアウトの残課題を閉じます。売主の移行サービスがあるなら、利用量、未解決、終了条件を毎週確認します。本部共通機能の不足を暫定的な個人残業で埋めず、採用・委託・自動化の予算へ置き換えます。
百日までには、購買、設備保全、人材育成、データ、料金、法人営業の共通化候補を検証します。四施設すべてに同じ手順を導入する前に、一施設で試し、会員満足、安全、コスト、従業員負荷を測ります。芝・水・気候など地域固有の運用は、共通KPIと現地裁量を両立させます。
経営会議では、取得時の目的に対応するKPIを追います。来場、単価、会員継続、コンペ再訪、設備停止、安全、従業員定着、予約エラー、CAPEX進捗を施設別に見て、全体合計だけで弱点を隠しません。非開示だった取得価額を外部が推定するのではなく、当事者は自社の投資計画に対する実績を継続的に評価します。
| 時期 | 4施設共通の優先事項 | 施設別に残す判断 |
|---|---|---|
| Day 1 | 予約、会員、決済、安全、連絡 | 料金・運営開始時刻・現場責任 |
| 10日 | 障害・問い合わせ・前受の監視 | 会員文化と地域説明 |
| 30日 | 台帳確定、カーブアウト残課題 | 設備・人員の緊急是正 |
| 100日 | 購買、保全、研修、営業の試行 | 気候・芝・商圏に合う運用 |
| 継続 | グループKPIと内部統制 | ブランド・会員価値の保全 |
16.複数コース体制で考えられる連携を、検証可能な施策にする
2022年12月の公式発表は、四施設を譲り受けて運営コースを15か所へ拡大する計画を示しました。これは発表当時の予定で、現在の運営数を示すものではありません。四施設の運営開始と、具体的な相乗効果の実現度は分けて確認します。ここでは一般に考えられる連携を、公開事実と区別して示します。
購買では、肥料、農薬、機械、カート、制服、消耗品、食品、保険を共同化できる可能性があります。ただし、芝種、気候、規格、保管、納期が違えば最安単価が最適とは限りません。総額削減だけでなく、欠品、品質、現場作業、在庫、廃棄を測り、一品目ずつ試します。
設備保全では、機械の稼働情報、故障、修繕単価、部品、更新年を共通台帳にし、予防保全や相見積りへつなげられます。一方、遠隔地から大型機械を融通する輸送費と停止時間を考慮します。共通の保全基準を作りながら、法面、排水、積雪など現地固有の優先順位は支配人とコース管理者が決めます。
営業では、法人コンペ、会員相互利用、旅行商品、宿泊との組合せが考えられます。提案前に、各会員規約、予約優先、価格、個人情報、旅行契約、移動時間、顧客属性を確認します。既存会員が予約しにくくなる施策は長期価値を損ねるため、余剰枠でのテスト、対象顧客の同意、純増来場の測定を行います。
人材育成では、支配人、コース管理、機械整備、料飲、営業の研修を共有し、専門家が一施設に閉じない体制を作れます。ただし、一律転勤や応援を前提にせず、雇用契約、家庭、住居、移動、安全を考慮します。動画・図面・作業日誌で知識を共有し、現地での判断力を高める方が持続的です。
データでは、施設別の来場、単価、天候、コース状態、修繕、会員継続を同じ定義で比較できます。しかし順位付けだけを目的にすると、条件の違う施設を不公平に評価します。共通データ辞書を作り、各施設の目標と制約を注記し、改善事例を学ぶために使います。顧客個票の統合は利用目的と規約を別途確認します。
| 連携候補 | テストするKPI | 守るべき制約 |
|---|---|---|
| 共同購買 | 総費用、欠品、品質、在庫 | 芝・気候・規格の違い |
| 設備保全 | 停止時間、修繕単価、寿命 | 輸送、安全、現地優先 |
| 相互送客 | 純増来場、粗利、再訪 | 会員予約、規約、個人情報 |
| 人材育成 | 技能、代替者、定着 | 雇用条件、移動、地域知識 |
| データ比較 | 定義統一、改善実行 | 条件差と顧客プライバシー |
17.DD所見を株式譲渡契約とカーブアウト条件へ落とす
株式譲渡では、対象三社の資産・負債・契約が会社に残るため、過去の債務も含めて確認します。表明保証、補償、前提条件、誓約、価格調整、開示例外を、会員、税務、労務、環境、許認可、設備、データ等の所見へ結び付けます。一般的な条項の列挙ではなく、どの資料番号と事実を扱うかを明確にします。
本件固有では、対象外八コースの会社分割が株式取得前に予定されていました。一般的な契約設計では、会社分割の効力発生、対象資産・債務・契約・従業員の移転、必要同意、残存事業の状態をクロージング前提または誓約で確認することが考えられます。実際の本件契約条項は非公表であり、本稿は条項内容を推定しません。
カーブアウト後のTLCに、二コースを運営するための運転資金、現金、売掛、在庫、従業員、契約、ITが残ることを確認します。株式譲渡日前後の収支を正しく分けるため、漏出禁止、通常運営、設備投資、配当、関連当事者取引を管理します。施設別の前受と費用をどちらの法人が負うか、精算表を作ります。
未確認リスクをすべて価格減額へ入れると、二重控除や交渉の停滞が起きます。緊急修繕は前提条件、金額が確定した債務は価格・補償、継続投資は事業計画、低確率の事故は保険・特別補償というように配分します。会員や従業員の将来行動は確定債務と同じ扱いにせず、シナリオとPMIへ置きます。
移行サービス契約を使う場合は、予約、会員、経理、人事、IT、購買等のサービスごとに、開始・終了、料金、サービス水準、データ、セキュリティ、障害、責任、延長を定めます。終了を先延ばしにしないため、買い手側の代替システム、採用、テストを逆算します。売主と買い手の担当者名が変わっても機能するガバナンスが必要です。
クロージングメモには、取得株数、代金、株主名簿、役員、銀行、印章、許認可、保険、鍵、システム管理者、施設責任者、会員告知、プレス発表を会社別に整理します。四施設の運営開始確認は別の現場チェック表で行います。法務上株式が移ったことと、来場者を安全に受け入れられることを同じ署名欄にしないのが実務上の要点です。
| 所見 | 契約・条件の候補 | PMIとの境界 |
|---|---|---|
| 会社分割未了 | 前提条件、完了証明 | 残課題のみ引継ぐ |
| 特定債務 | 価格調整・特別補償 | 同じ費用を重ねない |
| 重要契約同意 | 前提条件・誓約 | Day 1代替を準備 |
| 設備更新 | 緊急分は条件、他は予算 | 優先順位と停止計画 |
| 統合効果 | 事業計画・KPI | 売り手保証にしない |
18.売り手・買い手のための複数ゴルフ場M&Aチェックリスト
複数ゴルフ場のチェックリストは、会社別と施設別の二枚を作ります。三社の株式・債務・契約を確認したからといって、四施設の設備・会員・人材が見えるわけではありません。反対に施設実査だけでは、会社に残る税務・訴訟・保証・関連当事者取引を把握できません。項目ごとに資料、現場、責任者、期限、未確認理由を記録します。
取引範囲と会社分割
- 取得対象法人と施設の対応を一枚にした
- 株式数・持分・新株予約権・担保を確認した
- 対象外八コースの資産・負債・契約・人員を特定した
- 分割計画・契約と効力発生日を確認した
- 共通本部機能と移行サービスを洗い出した
- 前受・未収・仕入・税金のカットオフを決めた
- 対象外名称・データ・ドメインを誤って承継しない
- 分割完了を株式取得の前提条件と照合した
会員・顧客・売上
- 会員区分、会則、台帳、預託金、年会費を照合した
- 返還請求、名義変更、休会、未収、係争を把握した
- 競技会、委員会、ハンディキャップを引き継いだ
- 法人契約、コンペ、利用券、商品券、ポイントを確認した
- 将来予約、前受、取消し、返金を施設別に整理した
- 会員・ビジター、平休、季節、経路別の収益を分析した
- 名称変更の告知と旧名称検索導線を用意した
- 個人情報の利用目的と配信停止を維持した
土地・設備・環境
- 土地所有、借地、境界、進入路、担保を確認した
- 建物・消防・空調・厨房・浴場の状態を調査した
- グリーン、法面、排水、散水、池、井戸を地図化した
- カート、芝管理機械、リース、部品を台帳化した
- 修繕履歴と五年・十年CAPEXを作成した
- 農薬・肥料・燃料の購入、保管、使用を確認した
- 水利・排水・土壌・廃棄物・行政対応を確認した
- 災害、休業、保険、近隣関係を施設別に確認した
人材・システム・Day 1
- 会社・施設・職種・資格・シフト別の人員表がある
- 本部兼務、出向、委託、キーパーソンを特定した
- 予約・会員・決済・競技・会計のシステム境界を確認した
- データ抽出、移行、差分、切戻しをテストした
- 保険・許認可・重要契約に空白がない
- 給与・勤怠・銀行・緊急連絡を会社別に切り替えた
- 会員・従業員・取引先の問い合わせ窓口を設けた
- 100日PMIの共通化と現地裁量を分けた
- 取得価額・財務非開示を推計で事実化していない
- 本件事実とゴルフ場一般論を明確に区別した
売り手は、資料がない項目を『該当なし』にせず、現場担当者、代替証拠、作成予定日を示します。買い手はチェック数だけで優劣を決めず、安全、法令、営業継続、金額影響の順に優先します。四施設を同じ重大度で塗るのではなく、各コースの気候、設備、会員、商圏に合わせた是正を作ります。
19.事実誤認を防ぐ五つのレッドフラッグと記事の読み方
第一のレッドフラッグは『リソルがTLCの十コースを取得した』という誤記です。取得対象は有田と望月の二コースを残したTLCで、対象外八コースは事前に会社分割で切り出す設計でした。施設数の大きな違いは取引規模、財務、人員、シナジーの理解を根本から変えるため、原典の対象範囲を必ず確認します。
第二は『四件の資産譲渡』という誤記です。事業上は四ゴルフ場を取得しましたが、法的構造は三社の全株式取得です。株式取得では対象会社に権利義務が残るのが出発点となり、資産譲渡とは契約承継、許認可、債務、税務の検討が異なります。一般向けに簡略化しても、取引類型まで変えてはいけません。
第三は2022年6月29日を運営開始日とする混同です。同日は取締役会決議と株式譲渡契約の締結日です。運営開始は公式資料上、関西・三木よかわが2023年2月1日、有田・望月が同年3月1日です。開示時の『2023年2月予定・3月予定』と、後に確認された日付を区分します。
第四は非開示数値の推測です。取得価額と対象三社の過去三年の財務は守秘義務により非開示でした。近隣コースの売買価格、固定資産評価、株式数、施設数から本件価格を算出しても、公式の取得価額にはなりません。分析例なら仮定を明示できますが、事例本文の確定情報として掲載しません。
第五は一般的DD論点を本件の問題として書くことです。会員預託金、土地賃貸、環境、修繕、許認可、人材、システムはゴルフ場M&Aで確認すべきですが、本件各施設に問題があったという公表は確認していません。文章では『本件で確認された』ではなく『一般に確認する』と主語と時制を分けます。
事例記事の価値は、非公表部分を想像で埋めることではなく、限られた公表情報から確かな取引構造を読み、読者が自社案件で確認すべき問いへ変換することにあります。一次資料、基準日、予定・実績、事実・分析、旧名称・新名称をラベル化すれば、長い記事でも誤解を防げます。
| 誤りやすい表現 | 正確な整理 |
|---|---|
| TLCの10コースすべてを取得 | 有田・望月の2を残し、対象外8は事前分割 |
| 4施設の資産譲渡 | 3社の全株式取得による4施設承継 |
| 2022年6月29日から運営 | 同日は決議・契約。運営は2023年2月1日・3月1日 |
| 買収価格は○○円と推計 | 取得価額と過去財務は非開示 |
| 本件に預託金・環境問題があった | それらは一般的DD項目で、本件事実ではない |
20.公式一次資料と参考索引の使い分け
事実確認の中心は、リソルホールディングスが2022年6月29日に公表した適時開示です。ここで取締役会決議、契約締結、売主、対象三社、取得株数、議決権割合、TLCの対象外八コースの会社分割、取得実行予定、取得価額・財務の非開示を確認します。一つの文書に多くの事実があるため、表と注記を含めて読みます。
取得後の事実は、リソルの四施設取得発表、各コースの運営開始資料、リソルホールディングスの株主通信と沿革で補います。適時開示に書かれた予定が実行されたと推測するのではなく、運営開始日と名称変更を後日の公式資料で確かめます。資料間で名称が違うのは時点の違いであり、どちらかが誤りとは限りません。
有田・望月の資料は取得後の『リソル』名称を使い、取引発表は取得前の『東急』名称を使います。引用時は旧称・新称を時点とともに示します。三木よかわ・関西は名称が維持されたため、運営会社の変更と施設ブランドの継続を区別します。読者が同一施設だと追えるよう、初出で対応関係を書きます。
MARRの記事は案件を見つける参考索引として有用ですが、本稿の事実認定は公式一次資料を優先しました。参考索引へリンクする場合は検索補助と位置づけ、nofollowを付けます。二次情報の見出しをそのまま根拠にせず、日付、取引主体、施設範囲、非開示事項を一次資料と照合します。
資料は後に移転・更新されることがあるため、文書名、発表主体、発表日、取得日を記録します。PDFへのリンクが切れた場合は、発行会社のIRライブラリーと適時開示情報閲覧サービスで同名資料を探します。記事更新時には、施設の現在名称と取引当時名称を混ぜず、後発情報を追加した日を明記します。
- リソルホールディングス「連結子会社による株式取得(孫会社化)に関するお知らせ」(2022年6月29日)
- リソルホールディングス「第130期 株主通信」
- リソル「東急不動産から4ゴルフ場を譲り受け、運営コースを15ヶ所に拡大し、ゴルフ運営事業を強化」(2022年12月)
- リソル「有田リソルゴルフクラブ」運営開始資料
- リソル「望月リソルゴルフクラブ」運営開始資料
- リソル「関西カントリークラブ」運営開始資料
- リソル「三木よかわカントリークラブ」運営開始資料
- リソルホールディングス「沿革」
- MARR Online案件記事(参考索引)
21.三社四施設の統合ガバナンスと意思決定権を設計する
複数施設のPMIでは、誰が何を決めるかが曖昧だと、価格、修繕、会員対応、人員配置が止まります。本部が決める事項、会社取締役会が決める事項、施設支配人が決める事項、コース管理責任者が安全上即断できる事項を権限表へ落とします。三社が残る場合は、法人別の承認とグループ方針を混ぜません。
予算権限は金額だけでなく、緊急性と営業影響で設計します。豪雨後の法面、散水ポンプ、カート事故などは、通常の相見積りを待てないことがあります。現場が安全確保と営業停止を即断でき、本部へ報告し、恒久修繕は専門審査を受ける二段階にします。逆に、日常的な費用を緊急扱いして統制を外さない監査も必要です。
会員料金、年会費、競技、名称、予約優先の変更は、短期収益だけで決めず、会則、契約、会員委員会、法務、顧客影響を確認します。四施設一律の価格表を作ることを統合成果にせず、商圏、コース状態、会員構成、繁閑に応じた説明可能な価格ガバナンスを整えます。変更前後の来場、問い合わせ、退会を追います。
設備投資委員会では、施設が提出する要望を安全、法令、営業継続、品質、成長へ分類し、共通の評価軸で優先順位を付けます。声の大きい施設だけに資金が集まらないよう、故障履歴、停止時間、事故可能性、更新年、見積を証拠にします。地域固有の水・雪・法面を、本部の一般的な設備指標から落とさないことも重要です。
データ報告は定義を統一します。来場者、組数、キャンセル、会員、ビジター、売上、休業、修繕の計上方法が施設ごとに違えば比較できません。取得後百日でデータ辞書を作り、過去データを無理に書き換えず、橋渡し表で連続性を確保します。KPIは施設を競わせるだけでなく、問題を早く共有するために使います。
統合会議には、財務・営業だけでなく、会員対応、コース管理、人事、安全、IT、法務を定期的に参加させます。議事録には決定、保留、前提、責任者、期限を記録し、現場へ分かりやすく返します。買収目的を抽象的な『シナジー』のままにせず、どの施策をいつ試し、何をもって中止するかを明確にします。
本件で三社が取得後どのような社内ガバナンスを採用したかは、公表資料だけでは確認できません。この章は、三社四施設という取引構造から一般に生じる統合課題を整理したものです。実際の案件では、法人維持・合併、権限、税務、許認可を踏まえ、最適な組織を個別に設計します。
| 意思決定 | 主な決定者 | 証拠・制約 |
|---|---|---|
| 安全な営業停止 | 施設責任者 | 人命、設備、即時報告 |
| 恒久修繕・CAPEX | 法人・グループ委員会 | 状態、見積、停止、優先度 |
| 会員制度・料金 | 法人経営・法務・現場 | 会則、契約、顧客影響 |
| 共通システム | IT・事業・個人情報責任者 | 移行テスト、規約、切戻し |
| ブランド・営業 | グループと施設 | 地域性、検索、予約、KPI |
22.売り手と買い手が取引範囲を説明するための資料セット
売り手が最初に作るべき資料は、会社案内ではなく法人・施設・資産の対応図です。どの会社がどのコースを運営し、土地、建物、従業員、会員、予約、許認可、銀行、システムがどこに属するかを示します。本件のように一社十コースから二コースを残す場合、分割前と分割後を左右に並べ、対象外八コースの行先を明記します。
次に、共通機能一覧を作ります。本部の経理、人事、IT、購買、法務、会員窓口、ウェブ、法人営業、保険が、どの法人・施設へサービスを提供しているか、年間費用、担当、契約名義を記載します。買い手が必要とする機能を残せない場合、移行サービス、新規契約、採用の候補と期間を提示します。
施設ごとのデータブックには、月次来場、売上、会員、天候、休業、設備、修繕、人員、許認可、苦情を同じ定義で掲載します。欠損や定義変更は脚注にし、都合の良い期間だけを選びません。売り手が施設別管理をしていなかった場合は、銀行、POS、予約、仕入、勤怠から再構築できる範囲と限界を説明します。
買い手は質問を法人DD、施設DD、カーブアウトDD、統合DDへ分けます。同じ資料を複数チームが別名で依頼しないよう、データルーム索引とQ&A窓口を一本化します。現地実査では営業を妨げず、顧客や従業員へ取引情報が漏れない時間と動線を選び、安全に関わる緊急事項は秘密保持より優先して適切な責任者へ報告します。
売り手・買い手双方の事実確認メモには、旧名称と新名称、決議、契約、予定、実績、非開示を区分します。本件なら、有田東急・望月東急は取引時名称、有田リソル・望月リソルは取得後名称です。日付と名称を同じ表で管理すれば、プレス、会員通知、契約、ウェブで異なる時点の表現が混ざるのを防げます。
外部公表資料では、守秘義務がある数値を無理に出さず、取引主体、対象、方法、日程、目的、業績影響の開示範囲を法務・IRと確認します。非開示を隠すために曖昧な推計を使うより、非開示理由と確認できる範囲を明示する方が信頼性は高まります。事例記事を後日作る場合も同じ原則を守ります。
資料セットの目的は、分厚いファイルを作ることではありません。対象境界、営業継続、債務、投資、本人・会員への説明に必要な情報を、責任者が更新できる状態にすることです。取引後はデータルームをそのまま保管せず、契約上の保存、個人情報、秘密情報を区分し、PMI台帳へ必要項目だけを移します。
| 資料 | 売り手が示すこと | 買い手が判断すること |
|---|---|---|
| 法人・施設対応図 | 分割前後の対象と行先 | 株式と施設の境界 |
| 共通機能一覧 | 担当、契約、費用、終了 | 自立費用とTSA |
| 施設データブック | 同一定義の運営・設備情報 | 価値、CAPEX、供給力 |
| 事実確認メモ | 名称、日付、予定・実績 | 契約・公表の正確性 |
| PMI引継表 | 未完了、責任者、期限 | Day 1と100日の優先度 |
よくある質問
リソルはTLCゴルフリゾートが運営していた10コースをすべて取得したのですか?
いいえ。2022年6月29日の開示によると、TLCゴルフリゾートが当時保有・運営していた10コースのうち、本件対象は有田東急ゴルフクラブと望月東急ゴルフクラブの2コースです。対象外8コースは株式譲渡前に、東急不動産が新設する子会社へ会社分割で承継する設計でした。
本件は4つのゴルフ場を直接買う資産譲渡ですか?
公表された法的構造は、リソルがTLCゴルフリゾート、三木よかわカントリー、関西カントリーの3社の全株式を取得するものです。事業上は4ゴルフ場の取得ですが、4件の資産譲渡と表現するのは正確ではありません。TLCでは対象外8コースを事前に切り出す会社分割も組み合わされました。
株式取得の決議日と4コースの運営開始日は同じですか?
同じではありません。取締役会決議と株式譲渡契約の締結は2022年6月29日です。開示時点の取得実行予定は三木よかわ・関西が2023年2月、TLCが2023年3月でした。公式資料では三木よかわ・関西は2023年2月1日、有田・望月は同年3月1日にリソルグループで運営開始したことを確認できます。
4ゴルフ場の取得価額や売上・利益は公表されていますか?
2022年6月29日の適時開示では、取得価額は売主との守秘義務を理由に非開示です。対象3社の最近3年間の経営成績・財政状態も同じ理由で非開示とされました。公開情報だけから倍率、収益性、のれん、投資回収年数を断定することはできません。
取得後に4コースすべての名称が変わったのですか?
いいえ。有田東急ゴルフクラブは有田リソルゴルフクラブ、望月東急ゴルフクラブは望月リソルゴルフクラブへ名称変更されました。一方、三木よかわカントリークラブと関西カントリークラブは従来名称を維持しました。取引時点の名称と取得後の名称を区別して読む必要があります。
対象外8コースの会社分割は、ゴルフ場M&Aで何を示しますか?
一社に複数施設が入っている場合でも、買い手が必要とする施設だけを残し、対象外事業を事前に切り出せる場合があることを示します。ただし、債権債務、契約、従業員、許認可、共通システム、税務をどこへ承継させるかは個別設計であり、本件の公表資料だけから詳細な配分を推測してはいけません。
ゴルフ会員権や預託金は本件でどのように扱われましたか?
公表資料から個別の会員制度、預託金残高、返還条件、契約承継の詳細は確認できません。本稿で扱う会員・預託金DDは、本件で確認済みの事実ではなく、ゴルフ場M&A一般で検討すべき実務論点です。個別案件では会則、会員台帳、会計、法的性質を専門家と確認します。
土地・クラブハウス・散水設備の所有関係は公表されていますか?
4コースごとの土地建物、借地、設備、担保、修繕、散水・排水の詳細は、今回参照した公表資料からは確認できません。したがって本稿では、本件の確定事実とは分けて、ゴルフ場M&Aに共通するDD項目として説明しています。
ゴルフ場の名称を変える場合、何を引き継ぐ必要がありますか?
会員・予約客への告知、旧名称からの検索導線、ウェブサイト、地図、OTA・予約サービス、電話、メール、看板、会員証、競技会、法人契約、領収書名義を段階的に切り替えます。旧ブランドの信用と新ブランドの方針を両立し、予約や問い合わせが失われない移行表が必要です。
この記事は観光M&A総合センターが本件を仲介した実績紹介ですか?
いいえ。本稿は当センターの成約・支援実績の紹介ではありません。リソルホールディングス等の公開資料を基礎に、取引構造とゴルフ場M&Aの一般的なDD・PMI論点を編集部が分析したものです。個別の取引条件や法的評価を示すものではありません。
まとめ:4施設の物語ではなく、3社と事前分割の境界を読む
リソルによる本件は、事業上は四つのゴルフ場取得であり、法的にはTLCゴルフリゾート、三木よかわカントリー、関西カントリーの三社の全株式取得でした。TLCが当時保有・運営した十コースのうち対象外八コースを事前に会社分割で切り出し、有田・望月の二コースを残す設計です。この境界を外すと、取引規模と承継対象を誤ります。
日付も分けて読む必要があります。2022年6月29日は決議・契約日、開示時点の実行予定は2023年2月と3月、公式資料で確認できる運営開始は関西・三木よかわが2023年2月1日、有田・望月が3月1日です。有田・望月は取得後にリソル名称へ変わり、三木よかわ・関西は名称を維持しました。
自社案件へ応用する際は、ゴルフ場・レジャー施設M&Aの設備投資と会員対応も併せ、会社別の債務・契約と、施設別の会員・土地・設備・環境・人材を二層で確認してください。複数拠点の譲渡準備全体は観光・宿泊業の譲渡準備ガイドで整理できます。
ブランドや顧客接点の承継では、旅行会社・体験施設・地域商材の事業承継、複数施設の地域価値を考える際は温泉・リゾートホテル承継の事例解説も参考になります。いずれも業態が異なるため、ゴルフ場固有の会員・コース設備を置き換えずに使います。
取得価額、対象三社の財務、会員権、土地建物、環境、許認可、従業員の詳細は公表資料で確認できません。本稿のDD項目は一般論であり、本件に問題があったという説明ではありません。観光M&A総合センターへの相談を検討する場合は、譲渡・事業承継の相談窓口から、施設名を開示しない初期段階の論点整理についてお問い合わせいただけます。